

8月美国CPI数据点评——能源推升整体通胀 核心服务粘性显现
摘要:核心观点: ① 8月美国CPI同比上涨3.4%,与上月持平;环比上涨0.4%,较上月0.1%明显抬升,为今年5月以来最大单月涨幅。能源价格反弹是主要推手,汽油价格环比上涨3.9%,单项即贡献当月CPI涨幅的三分之一以上。 ② 核心CPI同比上涨2.4%,较上月回落0.1个百分点,延续降温趋势;但环比上涨0.3%,高于市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,为1月以来最高,服务通胀粘性有所显现。 ③ 数据落地后市场加息预期快速升温,9月加息25个基点的概率升至接近九成,高盛、摩根大通、汇丰相继上调预测。我们认为美国核心通胀粘性整体不强,但油价高位运行、关税扰动与AI相关涨价压力,或延缓通胀回落的节奏。

8月美国CPI数据点评——能源推升整体通胀 核心服务粘性显现
核心观点:
① 8月美国CPI同比上涨3.4%,与上月持平;环比上涨0.4%,较上月0.1%明显抬升,为今年5月以来最大单月涨幅。能源价格反弹是主要推手,汽油价格环比上涨3.9%,单项即贡献当月CPI涨幅的三分之一以上。
② 核心CPI同比上涨2.4%,较上月回落0.1个百分点,延续降温趋势;但环比上涨0.3%,高于市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,为1月以来最高,服务通胀粘性有所显现。
③ 数据落地后市场加息预期快速升温,9月加息25个基点的概率升至接近九成,高盛、摩根大通、汇丰相继上调预测。我们认为美国核心通胀粘性整体不强,但油价高位运行、关税扰动与AI相关涨价压力,或延缓通胀回落的节奏。
一、8月通胀数据总览
美国劳工部9月11日公布数据显示,8月美国CPI同比上涨3.4%,与7月持平,符合市场预期;环比上涨0.4%,较7月的0.1%明显抬升,为今年5月以来最大环比涨幅。剔除食品和能源后,核心CPI同比上涨2.4%,较7月的2.5%小幅回落,符合预期;但核心CPI环比上涨0.3%,高于市场预期的0.2%,为今年4月以来最大单月涨幅。
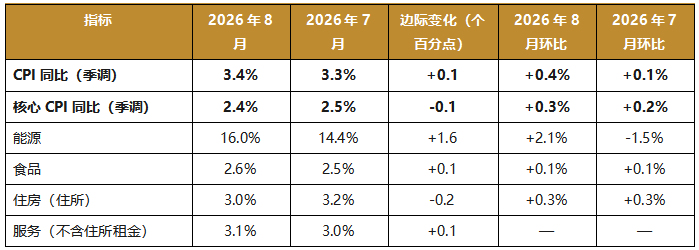
表1:2026年8月美国CPI主要指标一览(同比为季调口径)
数据来源:Wind EDB(原始来源:美国劳工部劳工统计局 BLS),2026年9月11日更新
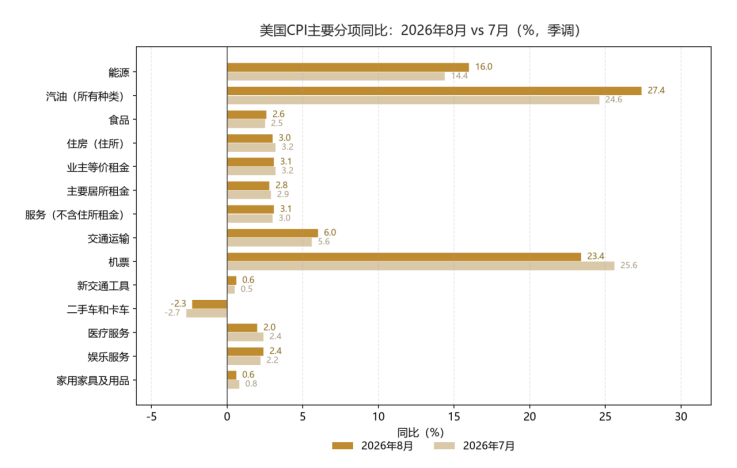
从结构上看,8月通胀呈现“能源推升总量、服务支撑核心”的特征:能源价格同比涨幅较7月上行1.6个百分点至16.0%,是整体CPI维持高位的主要支撑;核心CPI同比虽继续回落,但环比反弹显示内生价格压力并未完全消退。

Wind,格上基金研究整理
二、能源重新成为通胀主要推手
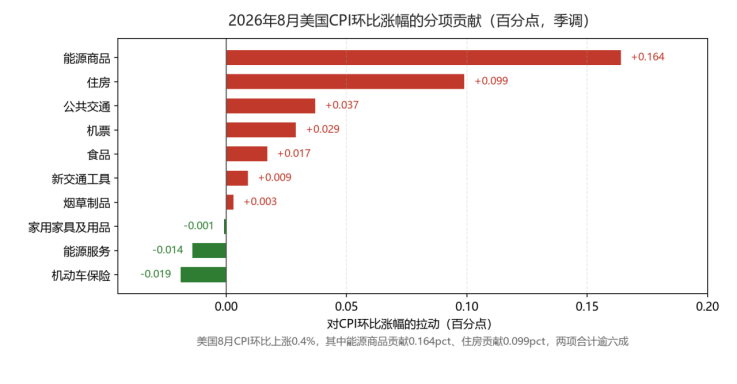
8月能源价格季调环比上涨2.1%,同比涨幅由7月的14.4%升至16.0%,重新成为整体通胀的最大支撑项。其中,能源商品环比上涨4.2%,同比涨幅由24.7%升至28.0%;汽油价格环比上涨3.9%,同比上涨27.4%,仅汽油一项即贡献当月CPI涨幅的三分之一以上。能源服务环比小幅回落0.4%,同比上涨4.0%。
能源价格反弹的背景是中东地缘冲突升级推动国际油价再度走高。进入9月以来,布伦特原油价格进一步突破每桶100美元,美国AAA汽油平均价格升至每加仑4.15美元,为三个月来最高水平;柴油价格历史上首次突破每加仑6美元。由于8月CPI的统计周期早于近期原油价格的新一轮上涨,能源涨价对通胀的传导仍有进一步体现的空间。

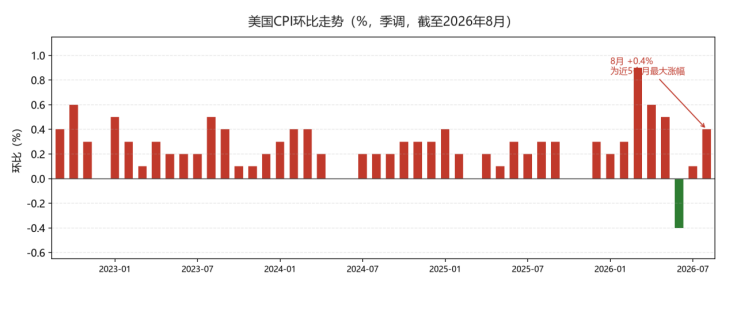
Wind,格上基金研究整理
三、核心通胀:服务粘性显现 商品维持温和
8月核心CPI环比上涨0.3%,高于预期的0.2%,主要由服务分项推动。核心商品环比仅上涨0.1%,较7月的0.2%小幅回落,其中新车(+0.3%)与二手车(+0.4%)价格小幅上行,整体维持温和。与之相对,非房租核心服务环比上涨0.5%,为1月以来最高涨幅,其中无线电话服务环比上涨5.9%,贡献了接近一半的涨幅。
电话服务价格的高波动具有一定特殊性。自去年7月对无线电话服务统计启用新算法后,该分项对套餐与优惠安排更为敏感,波动幅度明显放大,其对通胀粘性的指示意义有限。除电话服务外,机票价格环比上涨2.7%(前值+2.2%),酒店住宿价格由前期环比下跌转为上涨2.7%,显示与出行相关的服务需求仍然旺盛。与此同时,数据中心建设热潮带来的涨价压力持续存在,8月计算机软件及配件价格同比上涨25.4%,创历史最高增幅;计算机、外围设备和智能家居助手价格同比上涨8.4%,涨幅亦接近历史最高水平。
Wind,格上基金研究整理
分项来看,8月多数商品价格维持温和或延续下行。二手车和卡车同比下跌2.3%,对通胀形成部分对冲;医疗护理商品同比下跌2.7%,家用家具和供给同比仅上涨0.6%;新交通工具同比上涨0.6%,涨幅保持低位。服务方面,医疗服务同比涨幅由7月的2.4%回落至2.0%,娱乐服务同比上涨2.4%,烟草和烟草制品同比上涨6.3%,教育和通信服务同比则较7月抬升1.8个百分点至3.1%。

Wind,格上基金研究整理
四、住房通胀延续温和回落
住房(住所)项同比上涨3.0%,较7月的3.2%回落0.2个百分点,延续2025年以来的降温趋势。其中,业主等价租金同比上涨3.1%(前值3.2%),主要居所租金同比上涨2.8%(前值2.9%),均小幅回落。从环比看,住房项上涨0.3%,对当月CPI环比贡献约0.099个百分点,仍是核心通胀的最大单一支撑项。考虑到住房项在CPI中的权重超过三分之一,其能否持续温和回落,是核心通胀中枢能否继续下移的关键。
五、市场影响与政策展望
数据公布后,市场对美联储9月加息的押注快速升温。CME美联储观察工具显示,9月加息25个基点的概率由数据公布前的约七成升至接近九成,市场并开始计价10月继续加息的可能性。主要国际投行相继调整预测,高盛预计美联储将在9月议息会议上加息25个基点,摩根大通、汇丰则预计9月和12月各加息25个基点。
大类资产表现出现明显分歧:美元指数在数据公布瞬间短线拉升约25点,最高触及99.33,随后涨势有所消退;长端美债收益率高位震荡;美股三大指数在短暂波动后一度反弹,但随后受油价冲高与地缘局势影响重回弱势;黄金在短暂波动后收红,市场呈现一定的“利空出尽”特征。
向前看,通胀路径的关键变量仍在能源价格。9月以来中东地缘局势未见缓和,油价进一步突破每桶100美元,这意味着能源通胀压力将继续在9月CPI数据中得到体现。与此同时,AI相关涨价压力向下游传导、局部新一轮关税等因素,也均可能扰动美国通胀的回落进程,需持续跟踪。
六、券商观点
中信证券认为,8月CPI基本符合预期,核心环比受电话服务项推升而超预期,没能给市场带来惊喜;高油价与高预期的压力应会让美联储在9月兑现加息。美国核心通胀粘性不强,油价是主导流动性预期的关键变量;风险资产对利率定价的消化可能已较充分,长端美债收益率或维持高位震荡。
中金公司认为,通胀环比反弹主要因能源价格上涨、电信涨价以及AI带来的通胀压力持续存在,这份CPI报告已经触及美联储的加息门槛,预计美联储将在9月会议上加息25个基点,并可能下调失业率、上调通胀预测,点阵图或上调2027年、2028年利率路径,释放紧缩持续更久的信号。
华泰证券认为,8月核心通胀环比超预期使美联储9月加息成为“必选项”,美联储关注的核心服务(不含住房)分项也未出现进一步放缓势能;库存低位下的油价冲高隐忧、AI涨价潮向下游传导、局部新一轮关税等因素,均可能扰动美国通胀回落进程,美联储或需在今明两年累计加息3次。
申万宏源认为,8月核心服务CPI环比升至0.3%,主要受无线电话服务、酒店住宿以及交通运输服务驱动,分别反映运营商涨价及下架低价套餐、暑期旅行需求以及油价反弹等扰动,可持续性或不强,单次数据尚不能得出美国核心CPI“再通胀”的结论。
国信证券认为,9月即便加息也是“保险性加息”,不会成为新一轮加息周期的起点。加息能防范通胀扩散却解决不了涨价源头;判断加息是否对症,关键要看涨价是否从少数供给冲击向更广泛的价格分项扩散;当前尚无必要以连续加息压低增长甚至制造衰退。
数据来源:Wind (美国数据原始来源为美国劳工部劳工统计局 BLS),数据更新日期 2026年9月11日;贡献分解为各分项对CPI涨幅的拉动百分点,季调口径。2025年9月、10月因美国政府停摆,部分分项数据未发布。
⚠️ 内容仅供参考,不构成投资建议