

8月经济数据点评——工业生产回升,内需仍待修复
摘要:投资:1-8月固定资产投资同比下降7.2%,1-7月为-6.7%,累计降幅较1-7月扩大0.5个百分点。1-8月制造业投资同比下降2.3%,1-7月为-1.7%;1-8月房地产开发投资同比下降19.9%,1-7月为-19.2%;1-8月基础设施投资同比下降5.4%,1-7月为-4.1%;1-8月高技术产业投资同比增长5.2%, 消费:8月社会消费品零售总额同比增长0.4%,前值0.6%,较上月回落0.2个百分点;其中限额以上单位商品零售、餐饮收入当月同比分别录得0.3%和1.1%,商品零售偏弱、餐饮收入相对韧性。 工业:8月全国规模以上工业增加值同比增长5.2%,前值4.5%,较上月加快0.7个百分点,8月高技术产业工业增加值同比增长16.7%,前值16.9%。1-8月规上工业增加值累计同比增长5.3%,1-8月高技术产业工业增加值累计同比增长14.2%。
8月经济数据点评——工业生产回升,内需仍待修复
一.8月经济数据(投资、消费、工业)总览
2026年9月15日,国家统计局公布今年8月主要经济指标。
投资:1-8月固定资产投资同比下降7.2%,1-7月为-6.7%,累计降幅较1-7月扩大0.5个百分点。1-8月制造业投资同比下降2.3%,1-7月为-1.7%;1-8月房地产开发投资同比下降19.9%,1-7月为-19.2%;1-8月基础设施投资同比下降5.4%,1-7月为-4.1%;1-8月高技术产业投资同比增长5.2%,
消费:8月社会消费品零售总额同比增长0.4%,前值0.6%,较上月回落0.2个百分点;其中限额以上单位商品零售、餐饮收入当月同比分别录得0.3%和1.1%,商品零售偏弱、餐饮收入相对韧性。
工业:8月全国规模以上工业增加值同比增长5.2%,前值4.5%,较上月加快0.7个百分点,8月高技术产业工业增加值同比增长16.7%,前值16.9%。1-8月规上工业增加值累计同比增长5.3%,1-8月高技术产业工业增加值累计同比增长14.2%。
二. 8月经济数据(投资、消费、工业)点评
1. 固定资产投资
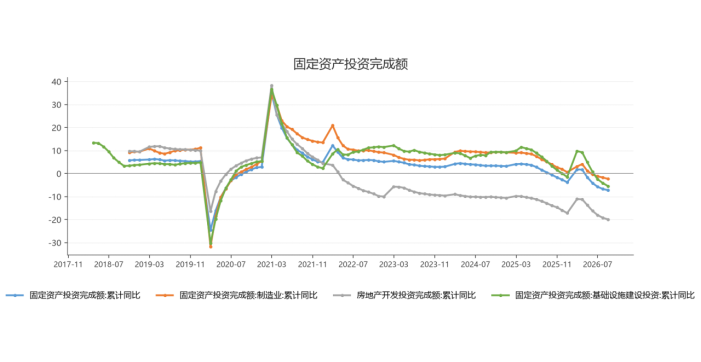
1-8月份,全国固定资产投资同比下降7.2%,前值-6.7%,比1-7月份降幅扩大0.5个百分点。其中基础设施投资同比下降5.4%,制造业投资同比下降2.3%,房地产开发投资同比下降19.9%。1-8月高技术产业投资同比增长5.2%,比1-7月份加快0.2个百分点。
数据来源:Wind,格上研究整理
基建
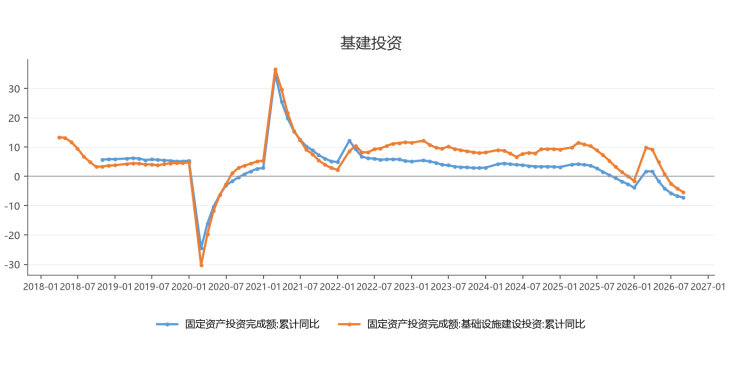
1-8月基建投资同比下降5.4%,1-7月为-4.1%,降幅较前期明显扩大,主要受地方政府专项债用于化债占比偏高、8月汛期极端天气影响施工以及新型政策性金融工具尚未全面投放拖累;其中道路运输业累计同比-8.0%、铁路运输业累计同比0.7%、水利管理业累计同比-12.0%、公共设施管理业累计同比-11.2%,四大基建分项普遍承压。考虑到8000亿元新型政策性金融工具9月起全面投放、"六张网"建设推进以及专项债发行使用提速,基建投资有望在四季度迎来阶段性修复。


数据来源:Wind,格上研究整理
制造业
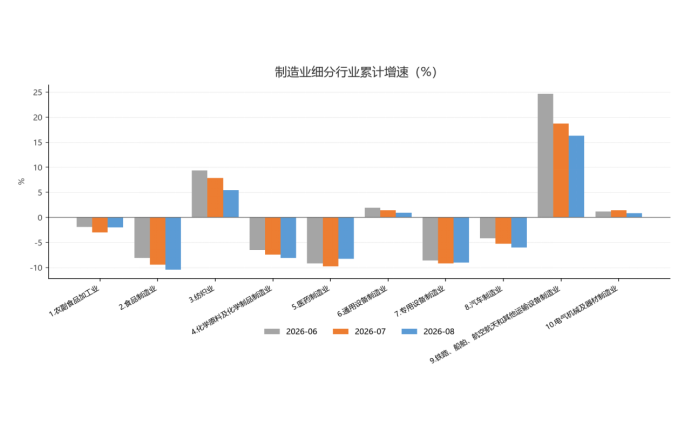
1-8月制造业投资同比下降2.3%,1-7月为-1.7%,降幅继续扩大但仍好于整体固投水平。1-8月高技术产业投资同比增长5.2%。分项而言,1-8月高技术制造业投资累计同比增长3.5%,其中航空、航天器及设备制造业投资增长14.9%,电子及通信设备制造业累计同比增长6.9%。1-8月高技术服务业投资累计同比增长8.4%,高技术服务业投资保持较快增长。
数据来源:Wind,格上研究整理
房地产
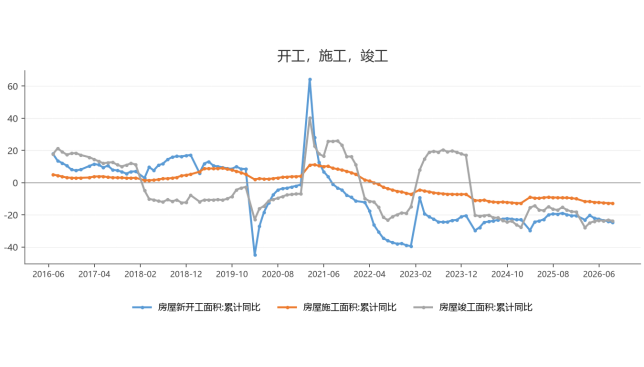
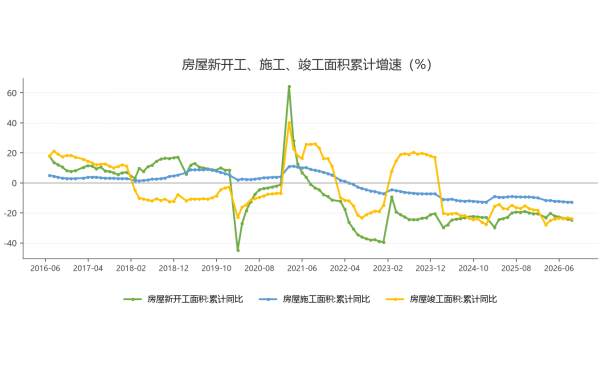
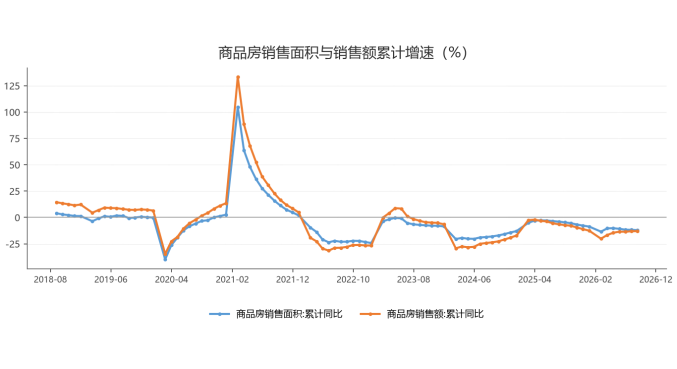
房地产投资增速持续下行,房屋新开工、施工、竣工指标全面承压。1-8月房地产开发投资同比下降19.9%,1-7月为-19.2%,降幅较前期扩大0.7个百分点。其中1-8月房屋新开工面积累计同比-24.8%、施工面积累计同比-12.8%、竣工面积累计同比-23.7%;商品房销售面积累计同比-12.1%、销售额累计同比-13.0%。
整体来说,房地产投融资仍处于深度调整阶段,房企开发资金来源受限、销售去化压力加大是当前主要约束。下半年中央"构建房地产发展新模式"有望加快落地,专项债用于收储与"白名单"扩围政策效果有待观察。

 数据来源:Wind,格上研究整理
2. 工业增加值
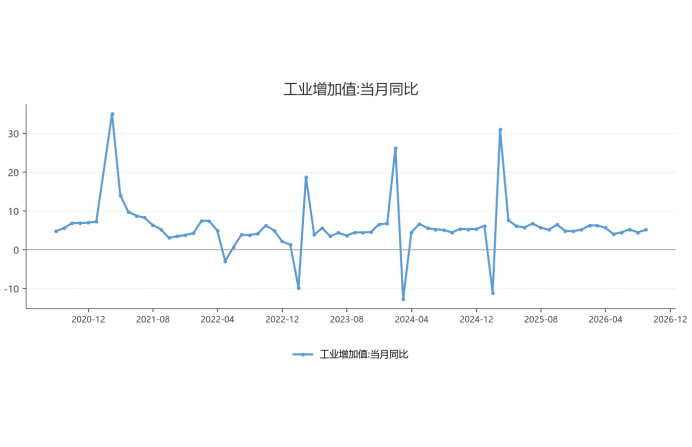
1-8月全国规模以上工业增加值累计同比增长5.3%,与1-7月持平,1-8月高技术产业工业增加值累计同比增长14.2%,较1-7月上行0.4个百分点,8月装备制造业当月同比增长12.1%;8月全国规模以上工业增加值当月同比+5.2%,前值+4.5%,较上月加快0.7个百分点,8月高技术产业工业增加值当月同比增长16.7%
三大门类中,8月采矿业当月同比-1.4%,前值-4.2%;制造业上涨6.1%,前值5.5%;电力热力燃气水上涨4.9%,前值5.0%,采矿业降幅收窄、制造业增速回升,极端天气与能源供给冲击的扰动明显缓解。往后看,制造业PMI 49.8% 较上月回升0.6个百分点,企业生产经营活动预期指数53.8% 仍处扩张区间;叠加8000亿元新型政策性金融工具加快投放、"两重""六张网"等重大项目推进,工业生产有望保持稳中有升;高技术制造业与装备制造业仍是工业增长的主要支撑。


数据来源:Wind,格上研究整理
3. 消费
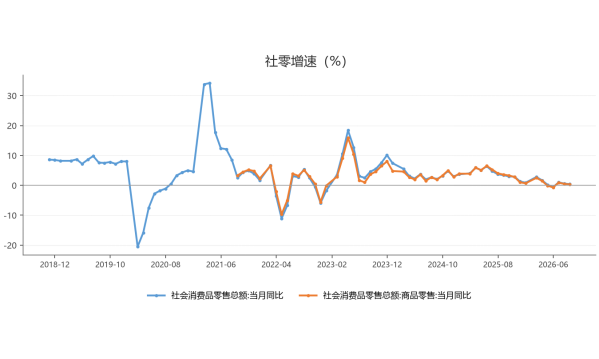
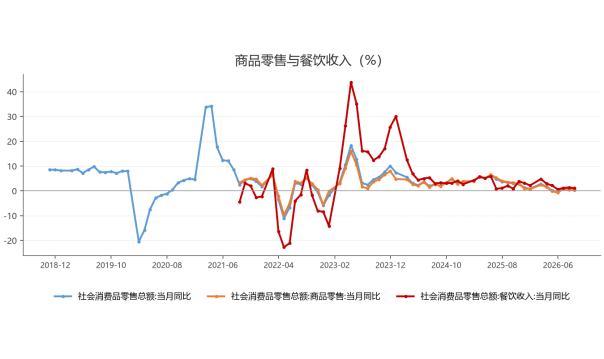
1-8月社会消费品零售总额累计同比上涨1.1%,前值为1.2%。8月社会消费品零售总额同比+0.4%,前值+0.6%,较上月回落0.2个百分点,其中8月当月商品零售增长0.3%,前值0.5%,餐饮收入增长1.1%,前值1.4%,服务消费增速仍快于商品消费,但暑期出行和文旅需求并未带动消费明显加速。
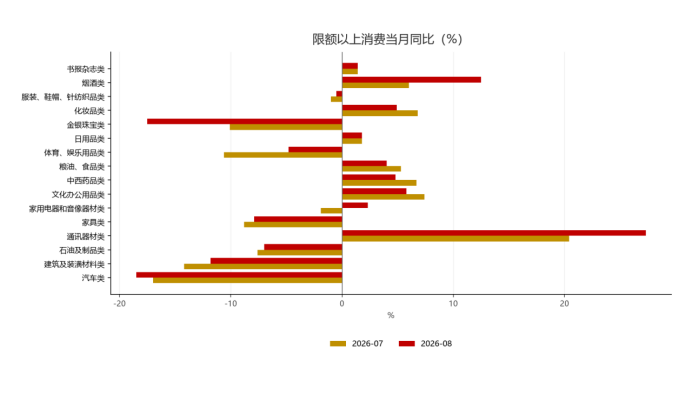
分项来看,汽车类零售同比-18.5%,为2022年5月以来最大降幅,金银珠宝、建筑装潢等可选消费普遍偏弱;通讯器材类在高基数上继续高增,家电类由负转正。大宗消费依然承压,反映出汽车和后地产消费拖累明显。

 数据来源:Wind,格上研究整理
对于后续的经济走势,各大券商观点如下:
中金公司认为,8月供给冲击有所缓和,叠加出口同比增速上升,推动工业增加值同比增速回升;消费增长偏弱运行,汽车分项拖累加大;固定资产投资累计同比降幅进一步扩大,但推算的单月同比降幅小幅收窄,基建单月同比边际改善,稳投资政策效果初显。往后看,仍需关注新型政策性金融工具等稳投资政策的落地节奏。
中国银河证券认为,8月经济较7月边际修复,但改善主要集中在生产端,内需仍在探底。值得关注的是,8月固定资产投资季调环比降幅较7月明显收窄,投资可能正在接近底部。当前经济仍呈现外需强于内需、新动能强于传统动能、生产改善快于投资和消费的特征;随着专项债发行使用提速、新型政策性金融工具逐步投放,9月仍是观察固定资产投资能否接近阶段性底部的重要窗口。
中银国际证券认为,8月经济数据延续供强需弱格局,出口对中游制造业工业增加值增速的带动持续较强,经济K型分化明显。往后看,自9月开始部分经济部门的基数效应将陆续体现,基数回落一定程度上有助于减轻年内稳增长的压力;完成经济发展目标还要靠内需,稳增长的关键是内需。
国联民生证券认为,8月部分宏观指标放缓斜率已改善,企稳能见度逐步显现,政策初步发挥缓冲效用;但政策传导存在刚性时滞,9月才是政策效能真正的"实物验证期"。结构上,高技术制造支撑工业,基建实物端初现企稳,消费延续"服务稳、商品弱",地产调整延续但投资端下行趋缓;若9月政策兑现度欠佳,四季度增量政策窗口或将打开。
东方金诚认为,8月宏观经济供强需弱格局越发明显,K型分化态势也在延续;房地产投资当月同比降幅达25.5%,是投资负增长的最大拖累。往后看,9月新型政策性金融工具开始全面投放,政府债券发行节奏明显加快,有望扭转投资较快下行态势;后期包括降息降准、增发政府债券在内的一批增量政策有望择机出台,年底前经济增长动能趋于增强。