

资金面与股市资金流向早盘观察20260917
摘要:核心观点:① 央行单日净投放1130亿元,资金面延续均衡,回购利率普遍小幅上行,R001、R007加权平均利率分别上行2.13bp、1.05bp至1.4556%、1.4429%,质押式回购成交量6.08万亿元、较前一日小幅回落285亿元;② 股市放量普涨,主力资金净流入305.6亿元,31个申万一级行业中16个获净流入,电子以224.50亿元居首、通信105.10亿元次之,电力设备净流出42.81亿元居前;③ 两融余额26191.94亿元(截至9月15日),环比增加6.59亿元,杠杆资金小幅回升;陆股通成交2642.39亿元,放量345.34亿元。
资金面与股市资金流向日评20260916
(数据截至2026年9月16日收盘)
核心观点:① 央行单日净投放1130亿元,资金面延续均衡,回购利率普遍小幅上行,R001、R007加权平均利率分别上行2.13bp、1.05bp至1.4556%、1.4429%,质押式回购成交量6.08万亿元、较前一日小幅回落285亿元;② 股市放量普涨,主力资金净流入305.6亿元,31个申万一级行业中16个获净流入,电子以224.50亿元居首、通信105.10亿元次之,电力设备净流出42.81亿元居前;③ 两融余额26191.94亿元(截至9月15日),环比增加6.59亿元,杠杆资金小幅回升;陆股通成交2642.39亿元,放量345.34亿元。
一、银行间资金面
(一)公开市场操作:单日净投放1130亿元
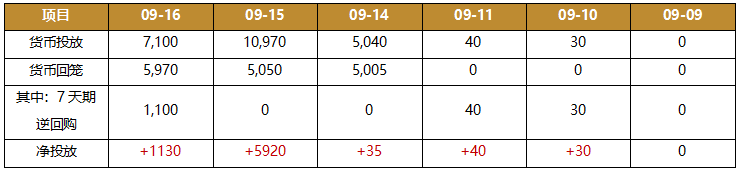
9月16日,央行公开市场投放7100亿元,其中隔夜逆回购6000亿元、7天期逆回购1100亿元;当日回笼5970亿元,全部为隔夜逆回购到期。单日净投放1130亿元,9月10日至9月16日五个交易日累计净投放7155亿元,央行呵护态度延续。
表1 近6个交易日公开市场操作情况(亿元)
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
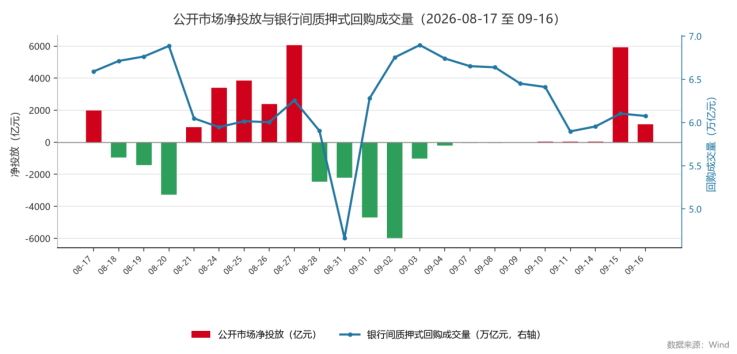
从量的层面看,质押式回购成交量维持在6万亿元上方(见上图右轴),较前一交易日小幅回落285亿元,季初机构滚券需求平稳。
(二)资金价格:主要回购利率小幅上行
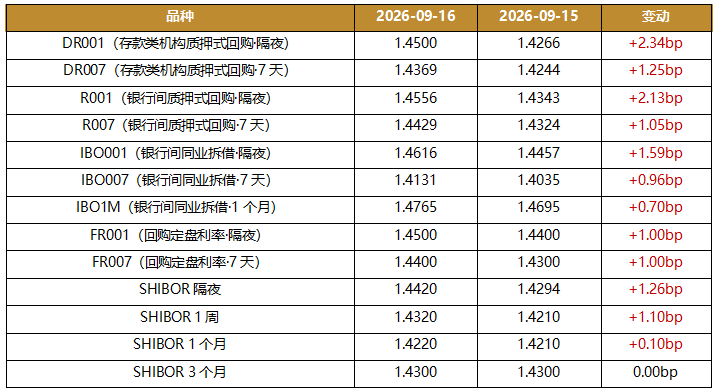
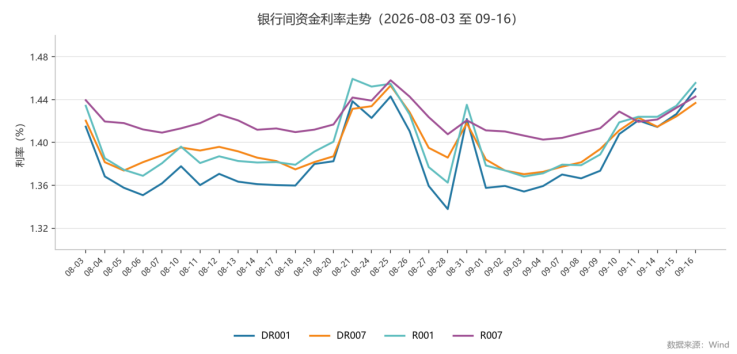
9月16日资金面整体均衡,主要资金利率普遍小幅上行,R001、R007加权平均利率分别上行2.13bp、1.05bp至1.4556%、1.4429%,存款类机构口径的DR001、DR007收于1.4500%、1.4369%;银行间同业拆借与回购定盘利率同步走高,IBO001、IBO007分别上行1.59bp、0.96bp至1.4616%、1.4131%,FR001、FR007分别报1.4500%、1.4400%,SHIBOR隔夜上行1.26bp至1.4420%,3个月期持平于1.4300%。
表2 主要资金利率及变动(%)
数据来源:Wind,格上基金研究整理
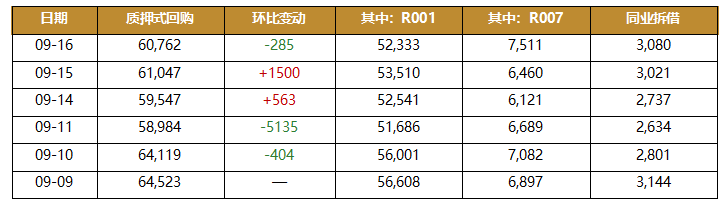
量的层面,9月16日银行间质押式回购成交60762亿元,较前一交易日减少285亿元;其中隔夜品种(R001)成交52333亿元、7天品种(R007)成交7511亿元,隔夜占比86.1%,机构仍以短期滚券为主。同日银行间同业拆借成交3080亿元,较前一交易日增加59亿元,拆借与质押式回购合计成交6.38万亿元,全市场流动性总体充裕。
表3 银行间回购与拆借成交量(亿元)
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
(三)存单与债券:长端收益率基本持平
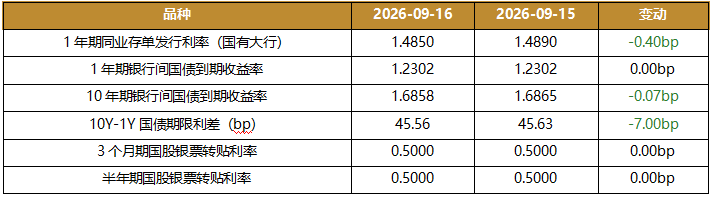
同业存单方面,1年期国有大行发行利率收于1.4850%,较前一日下行0.40bp,一级市场发行平稳。现券方面,10年期国债收益率下行0.07bp至1.6858%,1年期持平于1.2302%,10Y-1Y期限利差45.56bp,微降0.07bp。票据方面,3个月期与半年期国股银票转贴利率均持平于0.50%,票据利率整体低位平稳。
表4 存单、国债与票据利率及变动
数据来源:Wind,格上基金研究整理
二、股市资金流向
(一)市场概览:主要指数放量普涨 全天成交1.84万亿元
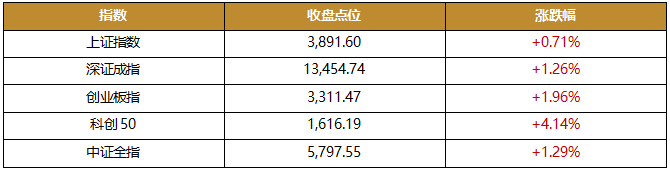
9月16日A股主要指数全线收涨。上证指数收于3891.60点,涨0.71%;深证成指收于13454.74点,涨1.26%;创业板指收于3311.47点,涨1.96%;科创50收于1616.19点,涨4.14%;中证全指收于5797.55点,涨1.29%。沪深两市全天成交18408亿元,较前一交易日放量2265亿元,量能明显放大。
表5 主要指数表现(2026-09-16)
数据来源:东方财富,格上基金研究整理
(二)主力资金:全市场净流入305.6亿元
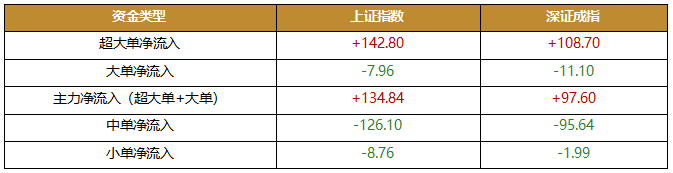
9月16日沪深A股主力资金净流入305.6亿元。以上证指数与深证成指口径观察分单结构,超大单分别净流入142.80亿元、108.70亿元,大单分别净流出7.96亿元、11.10亿元,中单分别净流出126.10亿元、95.64亿元,小单小幅净流出8.76亿元、1.99亿元,主力资金与中小单形成明显对冲。
表6 主力资金分单流向(亿元)
数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径)
(三)行业资金流向:电子净流入居首 电力设备遭减持
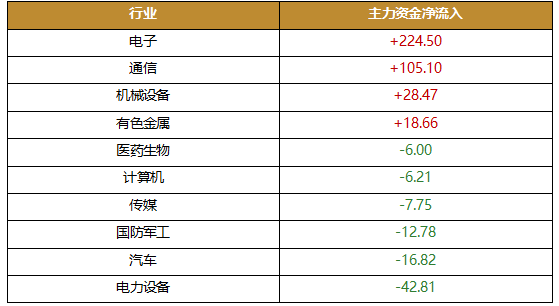
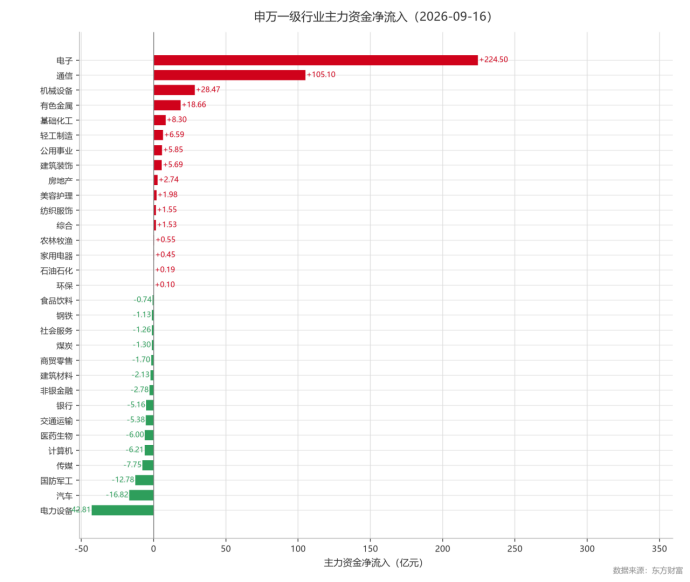
9月16日31个申万一级行业中,16个行业获主力资金净流入,行业合计净流入298.30亿元。电子以224.50亿元净流入居首(当日上涨3.73%),通信(105.10亿元,涨4.57%)、机械设备(28.47亿元,涨1.48%)、有色金属(18.66亿元,涨1.73%)紧随其后。净流出方面,电力设备净流出42.81亿元居首,汽车(16.82亿元)、国防军工(12.78亿元)、传媒(7.75亿元)、计算机(6.21亿元)、医药生物(6.00亿元)流出居前,资金向科技成长板块集中。
表7 申万一级行业主力资金净流入前4位与净流出前6位(亿元)
数据来源:东方财富,格上基金研究整理
数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额小幅回升 陆股通大幅放量
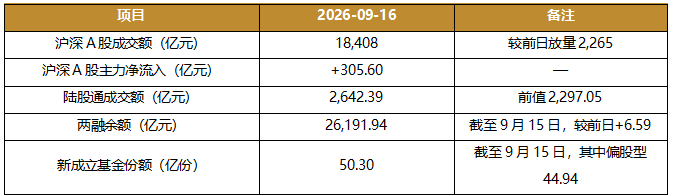
截至9月15日,沪深两市融资融券余额26191.94亿元,较前一交易日增加6.59亿元,其中沪市13470.02亿元、深市12721.92亿元,杠杆资金小幅回升。北向资金全天成交2642.39亿元,较前一交易日放量345.34亿元。公募新发方面,9月15日新成立基金50.30亿份,其中偏股型44.94亿份,发行节奏平稳。
表8 杠杆资金与增量资金概览
数据来源:Wind、东方财富,格上基金研究整理
三、外币资金
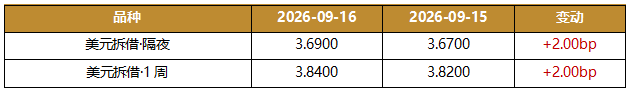
9月16日境内美元拆借市场隔夜加权成交利率3.69%,较前一日上行2bp;1周期加权成交利率3.84%,较前一日上行2bp。隔夜与1周期利率分别较同期限人民币资金价格(R001、R007)高出约223bp、240bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)
数据来源:Wind,格上基金研究整理
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议