

格上每日收评—2026年09月18日
摘要:今日市场三大指数集体收涨、放量上行。工信部等十部门联合印发《医药工业发展“十五五”规划》;日本央行宣布加息25个基点至1.25%、创1995年以来新高


今日市场
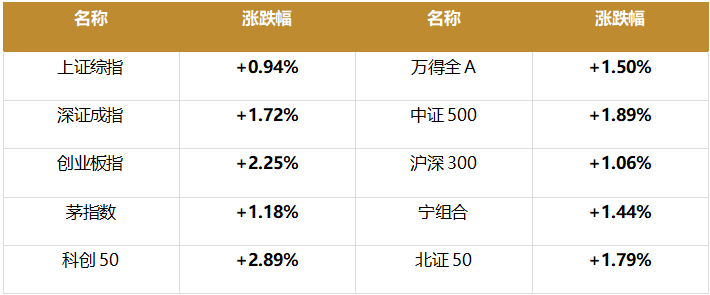
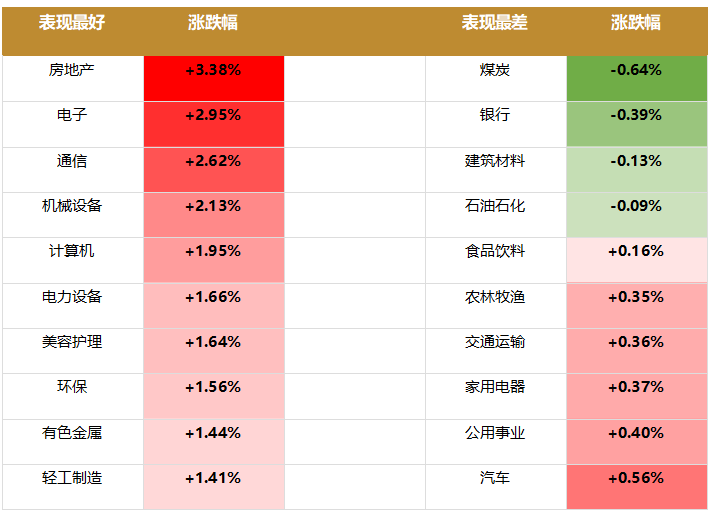
今日市场三大指数集体收涨、放量上行,上证指数上涨0.94%报3911.87点,深证成指上涨1.72%,创业板指上涨2.25%,科创50大涨2.89%领跑宽基,北证50上涨1.79%;个股层面涨多跌少,全市场4225只个股上涨、1152只个股下跌,赚钱效应明显修复。沪深两市成交额2.08万亿元,较前一交易日放量约0.26万亿元,量能显著回升。盘面上,31个申万一级行业中27个行业上涨,房地产、电子、通信涨幅居前,煤炭、银行、建筑材料逆势收跌。消息面上,工信部等十部门联合印发《医药工业发展“十五五”规划》;海外方面,日本央行宣布加息25个基点至1.25%、创1995年以来新高。
截至收盘,今日上证指数收于3911.87点,上涨0.94%,成交额为0.99万亿元;深证成指收于13640.87点,上涨1.72%,成交额为1.08万亿元;创业板指收于3372.68点,上涨2.25%。今日全市场上涨个股数量为4225只,下跌个股数为1152只。
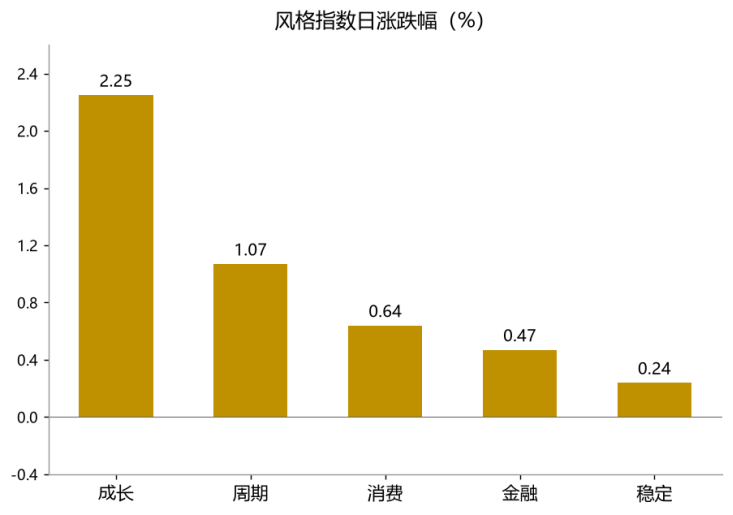
从风格指数上来看,今日五大风格指数全线收涨,成长风格领涨,涨幅为2.25%;周期风格上涨1.07%;消费风格上涨0.64%;金融风格上涨0.47%;稳定风格上涨0.24%。整体看,市场呈现成长风格大幅占优、风险偏好全面修复的特征,先进制造业重要指示与医药工业“十五五”规划共同催化科技成长方向走强,叠加隔夜美股费城半导体指数大涨3.14%、外围科技链条回暖,资金向高弹性成长方向集中;银行、煤炭等防御与红利方向相对滞涨,建议关注政策催化明确、产业趋势向好的成长主线。
盘面上,31个申万一级行业中27个行业上涨,其中房地产,电子,通信行业领涨,涨幅分别为3.38%,2.95%,2.62%。煤炭,银行,建筑材料行业领跌,跌幅分别为-0.64%,-0.39%,-0.13%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.02%,略高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
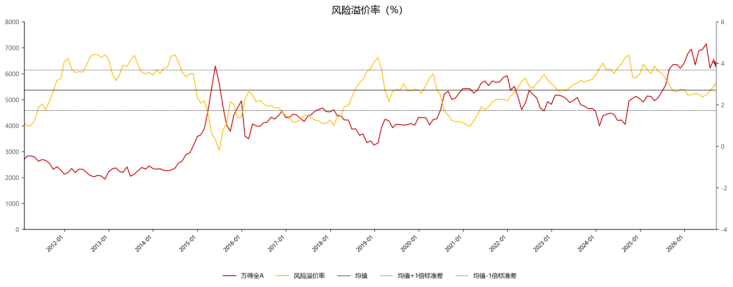
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:工信部等十部门印发《医药工业发展“十五五”规划》
工业和信息化部等十部门近日联合印发《医药工业发展“十五五”规划》(工信部联规〔2026〕210号,2026年8月28日印发、9月18日公开发布),提出到2030年生物医药研发应用稳居世界前列、重点领域关键核心技术实现系统性突破,生物医药产业加速成为国家新兴支柱产业。
规划设定10项预期性指标:规模以上医药工业企业营业收入不少于3.5万亿元;创新药产业规模增速年均不少于20%;全球年销售额超10亿美元的品种数量不少于5个;医药工业上市企业平均研发投入强度年均达10%以上;首创新药(FIC)占全球比例不少于25%;创新医疗器械上市数量累计不少于200个;年营收超100亿元医药工业企业达50家;千亿级医药产业园区达20个。
任务框架上,围绕创新驱动、韧性安全、数智转型、精准诊疗、效率提升、价值创造、普惠健康、开放共赢八方面部署25项重点任务,支持开发FIC/BIC新药、ADC/RDC/小核酸/细胞与基因治疗等新模态药物、高端影像与手术机器人等智能医疗器械,并优化审评审批机制、完善价格支付及使用政策。“十四五”基数方面,规上医药工业增加值年均增长4.1%、占规上工业增加值比重稳定在3.6%左右,230款创新药、292款创新医疗器械上市,2025年获批创新药76个、临床阶段在研管线占全球33.7%居全球首位。
影响方向上,创新药及产业链(CXO、ADC/核素药物、细胞与基因治疗)正面,FIC占比25%、创新药规模年均20%增速为量化硬指标,创新管线储备厚、出海逻辑强的标的最受益;高端医疗器械正面,200个创新器械上市目标叠加AI辅助诊断、手术机器人明确入列;医药流通与仿制药中性,专利过期药物高效替代行动提升高价值临床用药可及性;支付端需跟踪医保价格支付政策细则落地节奏,放量与降价博弈并存。
新闻三:日本央行加息25个基点至1.25%创31年新高
日本央行9月18日结束货币政策会议,以7比2票决定将无担保隔夜拆借利率上调25个基点至1.25%(9月24日生效),为1995年以来最高水平,系今年6月加息至1.0%后时隔3个月再度加息;同步将补充存款便利利率调至1.25%、基本贷款利率上调至1.5%。
日央行称此举旨在应对原油价格上涨带来的通胀压力与日元贬值推升物价的风险,声明强调整体金融环境依旧宽松、实际利率仍处低位,将依据经济、物价、金融形势继续上调政策利率,下次评估聚焦中东局势、全球AI需求、汇率波动三大变量;2名委员投反对票,认为尚不具备加息条件。
市场反应方面,日元不升反降,东京汇市美元兑日元在156上下波动,市场认为日本利率仍偏低、后续加息节奏偏慢,叠加美联储加息强化日美利差扩大预期。影响方向上,发达经济体无风险利率中枢同步抬升,但首日以“靴子落地”式风险偏好修复呈现;日元走弱延续,需警惕套息头寸再度堆积后的波动放大风险;A股及港股中成长股对海外折现率仍敏感,低估值红利与政策受益主线(先进制造、创新药)相对占优;油价短期溢价回落,高位宽幅震荡为主。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究