

9月金融数据点评——政府债托举社融信贷仍偏弱
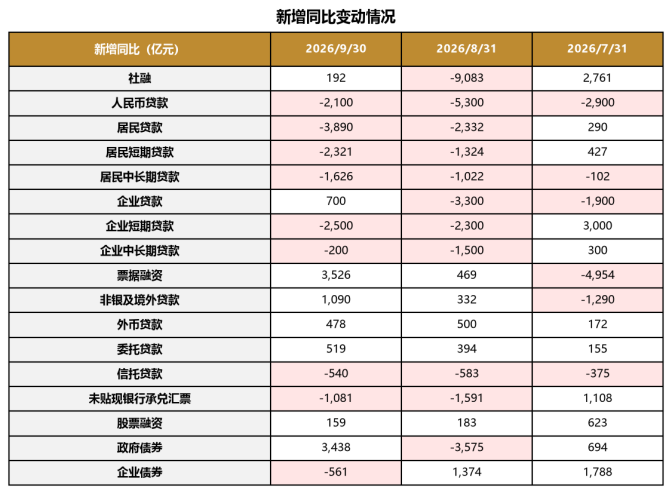
摘要:1、9月新增人民币贷款 10,800 亿元,同比少增 2,100 亿元,总量高于市场预期但明显低于季节性水平;对公贷款是主要增量,企业中长期贷款同比少增幅度收窄,居民贷款零增长、同比少增 3,890 亿元,内生动能仍待提振; 2、9月新增社融 3.55 万亿元,同比小幅多增 192 亿元,由上月的大幅少增转为多增;政府债券净融资 15,331 亿元、同比多增 3,438 亿元是主要支撑,社融口径人民币贷款同比少增 3,342 亿元形成拖累,社融存量同比回落至 7.1%; 3、9月末 M2 同比增长 7.2%,较上月末回落 0.3 个百分点;M1 同比增长 3.2%,较上月末回落 0.9 个百分点;M1-M2 剪刀差走阔至 4.0 个百分点。
9月金融数据点评——政府债托举社融信贷仍偏弱
核心观点:
1、9月新增人民币贷款 10,800 亿元,同比少增 2,100 亿元,总量高于市场预期但明显低于季节性水平;对公贷款是主要增量,企业中长期贷款同比少增幅度收窄,居民贷款零增长、同比少增 3,890 亿元,内生动能仍待提振;
2、9月新增社融 3.55 万亿元,同比小幅多增 192 亿元,由上月的大幅少增转为多增;政府债券净融资 15,331 亿元、同比多增 3,438 亿元是主要支撑,社融口径人民币贷款同比少增 3,342 亿元形成拖累,社融存量同比回落至 7.1%;
3、9月末 M2 同比增长 7.2%,较上月末回落 0.3 个百分点;M1 同比增长 3.2%,较上月末回落 0.9 个百分点;M1-M2 剪刀差走阔至 4.0 个百分点。
一、金融数据总览
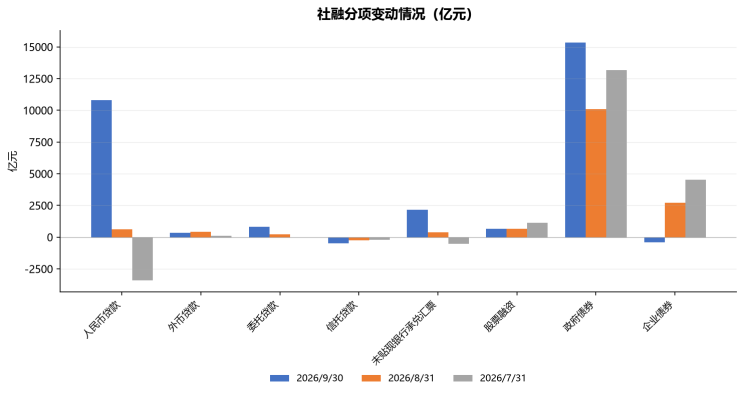
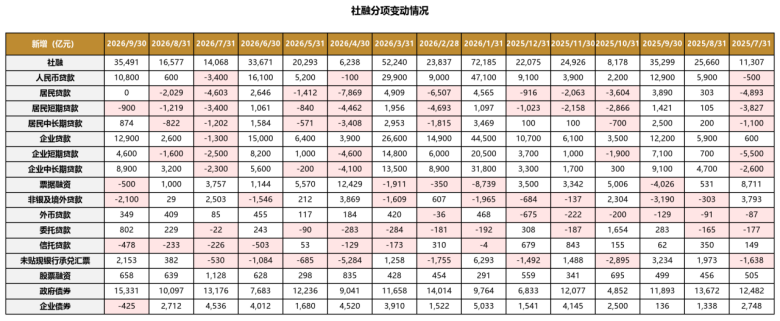
央行公布的数据显示,2026年9月新增人民币贷款 10,800 亿元,同比少增 2,100 亿元;9月新增社会融资规模 3.55 万亿元,同比多增 192 亿元;9月末广义货币 M2 同比增长 7.2%,增速较上月末回落 0.3 个百分点;狭义货币 M1 同比增长 3.2%,增速较上月末回落 0.9 个百分点。整体来看,9月信贷与社融总量均高于市场预期,但结构分化依旧明显,社融的同比改善几乎全部来自政府债券净融资放量,信贷则延续同比少增,其中企业中长期贷款边际修复、居民贷款零增长,私人部门的内生融资需求尚未出现趋势性修复。前三季度社会融资规模增量累计 27.46 万亿元,同比少增约 2.63 万亿元;人民币贷款累计新增 11.52 万亿元,同比少增 3.23 万亿元。
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
二、社融数据点评
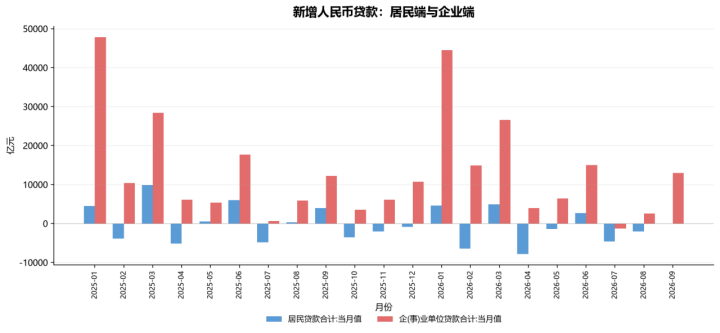
9月新增人民币贷款 10,800 亿元,同比少增 2,100 亿元,月末人民币贷款余额同比增长 4.8%,较 8 月末回落 0.1 个百分点。前三季度人民币贷款累计新增 11.52 万亿元,同比少增 3.23 万亿元。9月为季末月,信贷投放在政策性金融工具落地、专项债赶进度的支撑下环比明显回升,但增量仍低于近三年同期 1.73 万亿元左右的水平,反映实体融资需求的修复仍高度依赖政策推动。
数据来源:Wind,格上基金研究整理
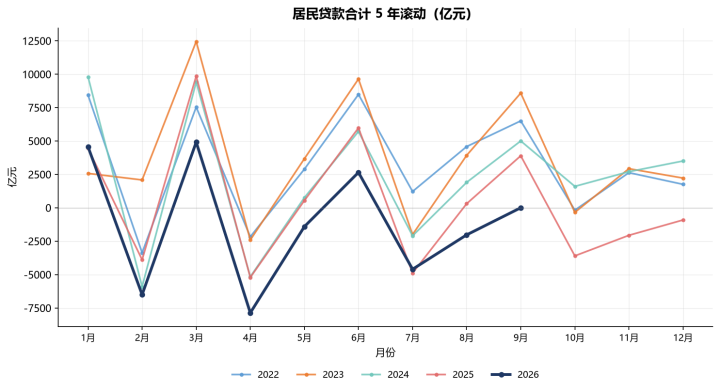
从居民贷款看,9月居民贷款零增长,同比少增 3,890 亿元,结束了此前连续两个月的净减少,但改善幅度有限。其中居民短期贷款减少 900 亿元,同比多减 2,321 亿元,消费复苏力度仍显不足;居民中长期贷款增加 874 亿元,由负转正,同比少增 1,626 亿元,传统"金九"按揭投放环比有所修复,但地产销售整体偏弱仍形成拖累。前三季度居民贷款合计减少 1.03 万亿元,居民部门降杠杆特征延续。9月新发放个人住房贷款平均利率环比下行,购房成本继续下降,后续能否带动按揭需求实质性回暖仍需观察。
数据来源:Wind,格上基金研究整理
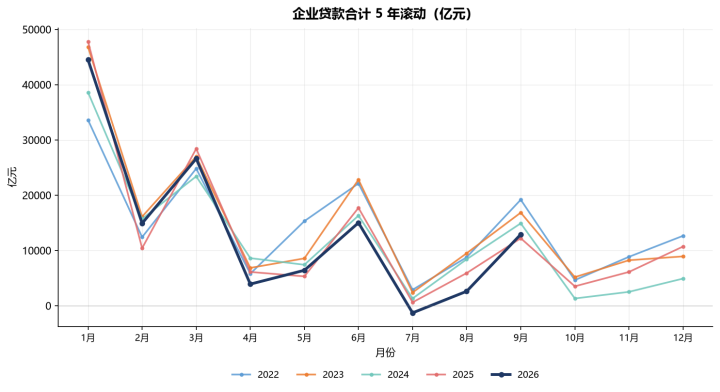
企业贷款方面,9月企(事)业单位贷款增加 12,900 亿元,同比多增 700 亿元,为连续两个月同比少增后转为多增。结构上,企业中长期贷款增加 8,900 亿元,环比多增 5,700 亿元,同比少增 200 亿元,少增幅度较 8 月的 1,500 亿元明显收窄,政策性金融工具落地与专项债赶进度带动项目配套融资边际改善;企业短期贷款增加 4,600 亿元,同比少增 2,500 亿元,短期融资需求延续偏弱;票据融资减少 500 亿元,同比多增 3,526 亿元。企业贷款同比转正很大程度上源于票据融资的低基数,剔除票据后企业贷款仍同比少增约 2,800 亿元,企业扩表意愿的实质性改善尚需时间验证。
数据来源:Wind,格上基金研究整理
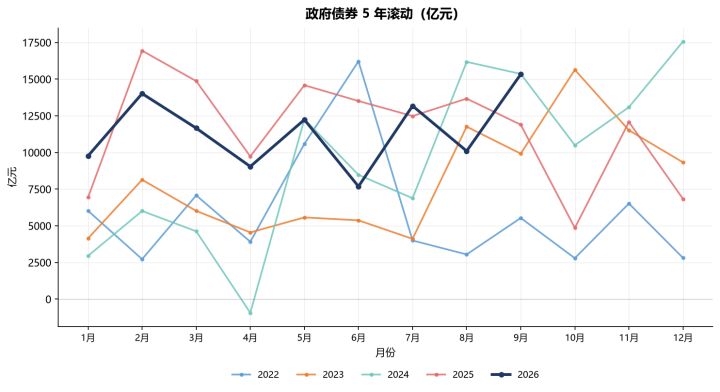
政府债券方面,9月社融口径政府债券融资新增 15,331 亿元,同比多增 3,438 亿元,净融资绝对量与同比多增幅度均为年内新高,是社融同比由少增转为多增的主要来源;前三季度政府债券合计新增 10.30 万亿元,同比仍少增 1.16 万亿元,财政融资节奏后置特征明显。从其他分项看,9月社融口径企业债券融资减少 425 亿元、同比少增 561 亿元,股票融资新增 658 亿元、同比多增 159 亿元;前三季度企业端直接融资合计新增 3.29 万亿元,同比多增 1.40 万亿元,其中企业债券多增 1.18 万亿元、股票融资多增 2,192 亿元,直接融资对社融的贡献度维持高位。此外,9月表外融资合计新增 2,477 亿元,同比少增 1,102 亿元,其中委托贷款增加 802 亿元、同比多增 519 亿元,与新型政策性金融工具补充项目资本金有关;信托贷款减少 478 亿元、同比多减 540 亿元;未贴现银行承兑汇票增加 2,153 亿元、同比少增 1,081 亿元。往后看,10-11 月政府债供给或仍维持较高规模,政策性金融工具投放进度及其向实物工作量的转化,将决定四季度社融的支撑力度。
数据来源:Wind,格上基金研究整理
三、货币供应量数据点评
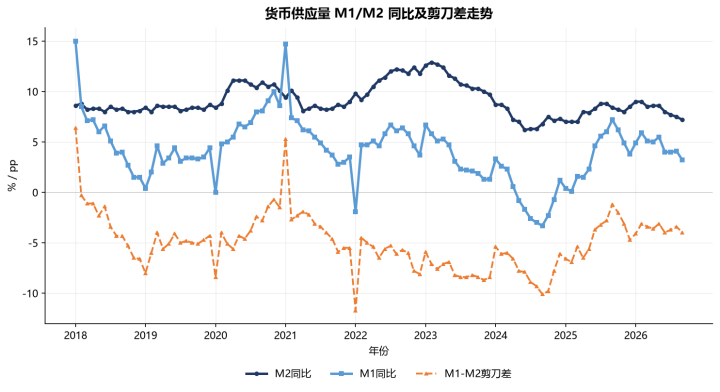
9月末 M2 同比增速 7.2%,较上月末回落 0.3 个百分点:一是上年同期基数偏高,2025年9月 M2 增速为 8.4%;二是信贷派生减弱、非银存款大幅减少。9月人民币存款新增 1.77 万亿元,同比少增 4,400 亿元,其中非银行业金融机构存款减少 1.91 万亿元、同比多减 8,500 亿元,是存款少增的主要来源,季末资金回流银行体系的季节性特征明显。9月财政存款减少 4,300 亿元、同比少减 4,100 亿元,政府债券净融资同比大幅多增但财政支出进度偏慢,财政资金落地仍有待加快。当前 M2 增速高于存量社融增速 0.1 个百分点,差距较上月明显收窄。
数据来源:Wind,格上基金研究整理
9月末 M1 同比增速 3.2%,较上月末回落 0.9 个百分点,除上年同期基数抬升外,也反映企业存款活化和资金向实体传导仍然偏慢。9月末 M2 与 M1 的"剪刀差"为 4.0 个百分点,较 8 月末走阔 0.6 个百分点,M1、M2 同步放缓印证内生需求偏弱。从存款结构看,9月居民户存款增加 2.40 万亿元,同比少增 5,600 亿元,与非银存款大幅减少并存,居民资产配置向理财、货基等产品外溢的趋势延续。
四、券商观点汇总
中金公司认为,9月新增社融 3.55 万亿元,由上月的同比少增转为同比小幅多增 192 亿元,社融存量同比放缓至 7.1%。9月政府债净融资 1.53 万亿元、同比多增 3,438 亿元,净融资绝对量和同比多增幅度均创年内新高,但 9 月财政存款减少 4,300 亿元、同比少投放 4,100 亿元,抵消了政府债净融资同比多增的规模。内生融资需求仍有待改善,本月居民贷款零新增、同比少增 3,890 亿元,企业贷款同比小幅多增主要靠票据融资低基数支撑。向前看,四季度增量政策陆续落地叠加存量财政和准财政政策余力继续释放,金融总量增速存在温和修复的空间。
华创证券认为,9月信贷和社融均高于市场预期,得益于存量政策落地及政府债支撑。信贷方面,对公贷款是主要增量,政策性金融工具落地叠加专项债赶进度,支撑企业中长期贷款投放明显改善;居民融资修复仍待观察。社融方面,政府债同比多增是主要支撑,前三季度政府债券净融资 10.3 万亿元、同比仍少增 1.16 万亿元,9 月转为同比多增反映财政融资节奏后置;政府债、企业债和股票融资合计占社融增量约 49.5%。货币方面,M2、M1 均弱于预期,主要受高基数、风险偏好转弱和非银存款减少影响,社融与货币增速的背离反映财政融资向实体存款和资金活化的传导仍存在时滞。
华泰证券认为,政府债发行提速推动 9 月新增社融小幅改善,但社融存量、贷款余额及货币供应增速均继续回落,显示融资改善主要来自政策托举,私人部门融资需求尚未出现趋势性修复。9月委托贷款增加 802 亿元、同比多增 519 亿元,可能初步反映新型政策性金融工具补充项目资本金,但目前只能视为早期迹象,投放规模尚不及 2025 年 10 月的水平。企业贷款名义企稳主要受票据融资低基数支撑,低基数下票据融资同比多增 3,526 亿元,剔除票据后企业贷款合计仍同比少增,政策资金能否进一步撬动配套贷款及形成实物工作量仍待观察。9月 M1、M2 同步放缓进一步印证内生需求偏弱。
国盛证券认为,9月新增信贷社融规模双双超预期,政府债券发行加快是主要支撑;企业短期融资延续偏弱,财政相关配套融资改善拉动企业中长期贷款好转;居民短贷、中长贷均延续少增,指向地产、消费等经济内生动能仍然偏弱。虽然政府债券发行加快,但从 M2 增速回落、财政存款同比少减来看,财政资金落地仍有待加快,政策性金融工具投放也未有明显提速。往后看,政策短期重心应会强化抓落实、用好用足存量政策,货币端在加大逆周期调节力度的定调下,降准降息仍有可能。
风险提示:
经济恢复节奏偏慢;市场预期难以改善;居民消费、购房需求不振;信贷社融数据持续走弱;相关政策效果不及预期。