

格上每日收评—2026年10月22日
摘要:今日市场三大指数集体收跌,科技成长方向重挫。中办、国办印发《关于推动科技创新和产业创新深度融合的意见》;Meta与特斯拉同夜披露三季报



今日市场
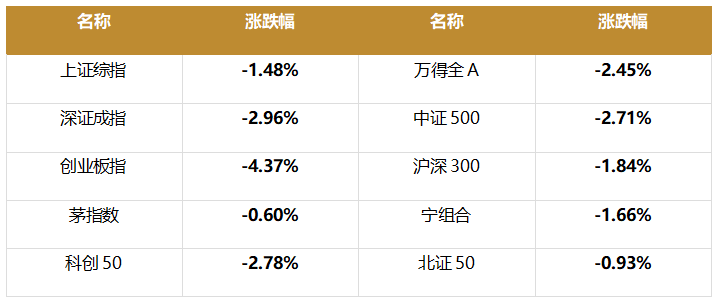
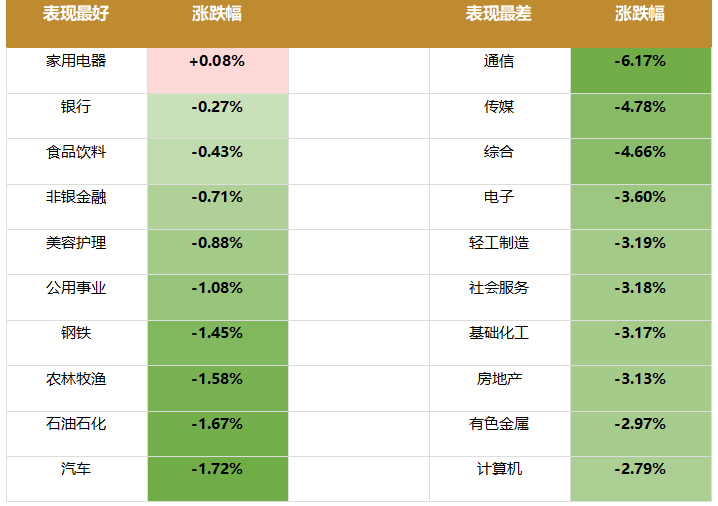
今日市场三大指数集体收跌,科技成长方向重挫、防御与消费风格相对抗跌,呈现“指数普跌、成长领跌”的格局。沪深两市成交额1.53万亿元,较前一交易日放量约0.10万亿元。总体上,个股跌多涨少,全市场533只个股上涨。盘面上,31个申万一级行业中有1个行业上涨,其中家用电器行业领涨,通信,传媒,综合行业领跌。消息面上,中办、国办印发《关于推动科技创新和产业创新深度融合的意见》,提出六方面17条举措、要求集成电路工业母机等关键核心技术攻关取得决定性突破;Meta与特斯拉同夜披露三季报,AI资本开支指引出现分化,隔夜美股三大指数收涨。
截至收盘,今日上证指数收于3658.03点,下跌1.48%,成交额为0.71万亿元;深证成指收于11357.32点,下跌2.96%,成交额为0.82万亿元;创业板指收于2576.90点,下跌4.37%。今日全市场上涨个股数量为533只,下跌个股数为4994只。
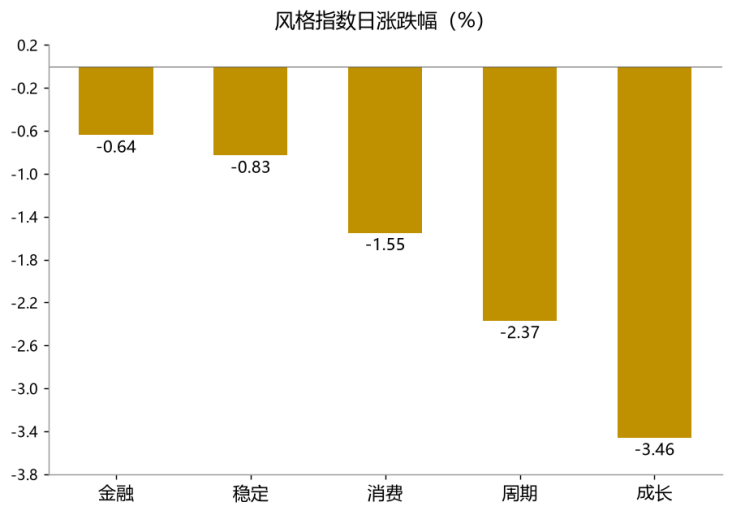
从风格指数上来看,今日各风格指数普遍回落,其中金融风格的个股表现相对抗跌,成长风格的个股跌幅最大。近期风格转换较为明显。
盘面上,31个申万一级行业中1个行业上涨、30个行业下跌,其中家用电器行业领涨,涨幅为0.08%。通信,传媒,综合行业领跌,跌幅分别为-6.17%,-4.78%,-4.66%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.39%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
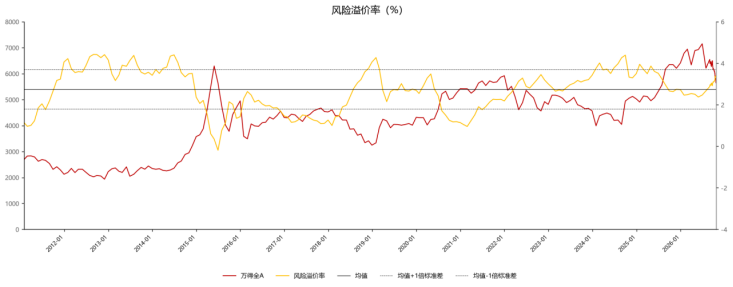
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:中办、国办印发《关于推动科技创新和产业创新深度融合的意见》
中共中央办公厅、国务院办公厅印发《关于推动科技创新和产业创新深度融合的意见》(新华社10月21日受权发布,《人民日报》10月22日刊发),围绕六方面提出17条举措——促进创新链产业链无缝对接、以高质量科技供给支撑现代化产业体系建设、加强企业主导的产学研融通创新、提高创新资源统筹配置效能、营造深度融合的良好生态、拓展深度融合的发展空间,要求形成“全链条贯通、全领域覆盖、全要素融通、全方位保障”的科技创新和产业创新互融共促新格局。
关键技术方面,推动集成电路、工业母机、高端仪器、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。准入与监管方面,在新业态新领域开展放宽市场准入试点,探索开展“承诺即入制”;加强新技术应用监管,探索“沙盒监管”方式。
配套政策密集落地:2026世界智能网联汽车大会开幕,上半年L2级辅助驾驶新车渗透率已突破70%、预计2030年达95%以上;工信部明确到2030年建设国家级零碳工厂和零碳算力设施500个左右;证监会与北交所明确北交所发展路线图(创新性评价标准、新股市值配售、北证50ETF落地等);上交所召开首批主动ETF市场动员会。
政策意图上,在中央层面把“科技创新”与“产业创新”的制度接口打通——以关键核心技术攻关清单锚定方向,以准入“承诺即入制”降低科技成果产业化门槛,以“沙盒监管”为新技术应用留出容错空间,与10月8日《关于发展新质生产力的意见》、“人工智能+”行动形成政策组合,是四季度至“十五五”开局科技产业政策的总纲性文件。影响方向上,中长期利好半导体设备与材料、工业母机、高端仪器、生物制造等“卡脖子”攻关链,以及“人工智能+”应用、数据要素、智能网联汽车方向;对市场情绪而言,政策托底信号与当日科技股大跌形成对冲。后续需关注各部委实施细则的落地节奏。
新闻二:Meta、特斯拉同夜披露三季报
海外市场与AI产业链方面,AI财报周进入“分化验证”阶段。
美东时间10月21日盘后(北京时间10月22日凌晨),Meta、特斯拉集中公布2026年三季报。Meta方面:营收646亿美元、同比增长26%(市场预期633—634亿美元),归母净利润98.60亿美元、同比增长264%(其中计提98.9亿美元一次性法律和解费用,剔除后EPS约7.40美元、高于一致预期约6.54美元);广告展示量增长10%、平均广告价格增长14%,家庭日活跃人数36.4亿;四季度营收指引730—760亿美元(区间中值高于市场预期735.7亿美元);2026年资本开支指引下限由1300亿美元上调至1350亿美元,三季度资本开支达349.1亿美元、自由现金流上市以来首次转负(-22亿美元);同时宣布拟发行无投票权C类普通股(2027年1月生效),财报公布后股价盘后一度上涨6%。
特斯拉方面:营收280.5亿美元、同比约-0.2%(基本零增长、略低于预期),归母净利润7.87亿美元、同比下降43%,经营利润下降56%,调整后EPS 0.48美元好于预期;自由现金流15.3亿美元(市场此前预期为-49.9亿美元),三季度资本开支47.3亿美元、远低于华尔街预期的79.5亿美元,据券商中国/中国基金报报道,公司将2026年全年资本开支目标由250亿美元下调至200亿美元;毛利率19.6%、环比回升,盘后股价一度跌超3%。
Meta超预期与上调资本开支修复应用端信心,但特斯拉资本开支下调与中概走弱显示资金对“AI资本开支能否持续”的分歧加大,作为AI算力“最大买家”之一的指引下调与Meta上调并存,AI需求端叙事出现首次实质性分歧,对A股、港股科技硬件链形成“外热内冷”的复杂传导。后续需关注北美云厂商三季度资本开支指引与10月28日美联储议息会议。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究