

2026年11月资产配置报告
摘要:四季度市场的核心矛盾仍是海外利率与国内政策。海外方面,若10年期美债收益率回落,前期跌幅较大的成长方向有望迎来修复窗口。国内方面,四季度增量政策仍是市场的重要支撑,后续需重点跟踪10月下旬三季报披露、年内余下的议息会议,以及四季度政策定调。


2026年11月资产配置报告
来源:格上基金研究
2026年11月以前市场回顾与未来展望
近期宏观经济数据回顾与未来展望

国内宏观回顾
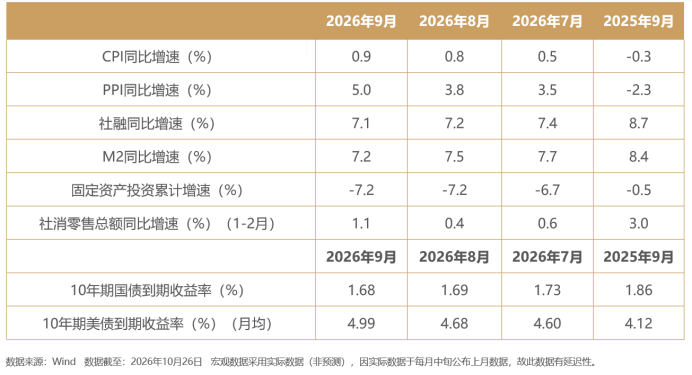
本月公布了2026年9月的金融、通胀、消费等经济数据。工业与投资方面,固定资产投资1-9月累计同比-7.2%、与1-8月持平。三大类中房地产开发投资-20.6%、基建-4.2%,降幅分别扩大0.7和0.2个百分点;制造业投资-2.1%降幅收窄,仅高技术产业投资+4.0%保持正增长。9月规上工业增加值同比+5.5%,制造业PMI回升至50.1%。消费方面,低位回升、力度仍弱。9月社零当月同比+1.1%、较8月+0.4%小幅改善,1-9月累计同比+1.1%持平前值;汽车零售-28.1%、降幅再扩大4.4个百分点,以旧换新退坡拖累大额耐用品需求。通胀方面,CPI与PPI同步上行、PPI更为陡峭。9月CPI同比0.9%、较8月扩大0.1个百分点,核心CPI同比1.0%连续三个月持平,食品-1.7%、非食品+1.5%。9月PPI当月同比5.0%、较8月扩大1.2个百分点,采掘工业+25.4%,生活资料-0.1%接近转正;剪刀差扩大至-4.1个百分点,利润进一步向上游集中。金融方面,政府债券支撑社融总量,信贷结构仍偏弱。9月新增社融3.55万亿元、同比小幅多增,政府债券1.54万亿元是主要支撑,企业债券转为净减少393亿元;新增人民币贷款1.08万亿元、较8月的600亿元大幅修复。9月末M2同比7.2%、M1同比3.2%,剪刀差由3.4走阔至4.0个百分点。进出口方面,9月出口同比36.3%、较8月的25.0%进一步上行,进口同比31.0%,贸易顺差1,335亿美元、同比+50.5%。
国内宏观未来展望
展望后续,供给端与外需的韧性正逐步向价格与盈利传导。9月PPI同比升至5.0%、制造业PMI重回扩张,出口连续两个月保持在25%以上,1-8月规上工业企业利润累计同比+15.7%,生产端仍是经济最具支撑的部分。需求端能否由政策驱动转向内生修复,是四季度最关键的分歧。社零同比仅1.1%,以旧换新退坡的拖累尚未消化;固定资产投资累计连续两月-7.2%,房地产开发投资降幅扩大至-20.6%,基建与制造业投资仍待财政发力与专项债提速托底。四季度增量政策与准财政工具的落地节奏,将决定内需能否在年末出现拐点;稳健偏松的货币环境与温和再通胀并存,仍是未来一段时期的主基调。
海外宏观回顾
通胀重回升势。美国9月CPI同比上涨3.7%,较8月的3.4%抬升0.3个百分点,为近四个月新高。结构上,能源仍是主要推手:9月能源价格同比涨幅较8月上行4.1个百分点至20.4%,而核心CPI同比回升0.2个百分点至2.6%,结束连续两个月的回落,显示内生价格压力尚未消退。
非农就业明显降温,劳动力市场边际转弱。美国9月季调后非农就业人口仅新增2.9万人,较8月的16.2万人大幅回落,近三个月均值降至5.6万人;失业率回升0.1个百分点至4.2%,平均时薪同比上涨3.0%,较上月回落0.1个百分点。
加息进入观察期。美联储9月17日重启加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,此后按兵不动;10月27-28日议息会议即将召开,市场对是否连续第二次加息分歧较大。债市已先行反应:10年期美债收益率10月5日一度升至5.31%的阶段新高,全月基本维持在5%以上运行,2年期升至4.69%,10Y-2Y利差走阔至0.31个百分点。
海外宏观未来展望
通胀二次反弹与就业显著降温并存,政策陷入两难,但重心仍在防通胀。9月点阵图中值已上修至4.125%,18位官员中16位预计年内至少再加息一次;本次议息会议更新的点阵图与经济预测,是判断后续加息路径的关键。
10月市场
权益市场回顾
10月份(截止2026年10月26日),主要指数全部下跌。上证指数跌幅最小,下跌3.77%;创业板指跌幅最大,下跌15.85%,恒生科技下跌9.32%,万得全A下跌7.73%。
从行业来看,表现为跌多涨少。31个申万一级行业中有5个上涨,其中食品饮料、石油石化、传媒领涨,涨幅分别为3.27%、2.25%、1.67%。通信、电子、建筑材料领跌,跌幅分别为20.56%、17.06%、11.91%。
权益市场展望
10月上旬以来A股市场转入深度调整,前期领涨的科技成长方向回调幅度最大,市场呈现典型的“高位回调、高低切换”特征。本轮调整的核心压制来自海外利率:美联储9月重启加息后10年期美债收益率持续上行,10月5日一度升至5.31%的阶段新高、全月维持在5%以上,直接压缩了高估成长板块的估值容忍度。资金面同步收缩,两市融资余额由9月8日的2.63万亿元降至10月16日的2.49万亿元、净流出约1500亿元,与市场缩量调整互为印证。国内基本面虽有边际改善,但内需与投资仍偏弱,估值的结构性高估尚未完全消化,科创50仍在110倍以上、75%以上分位。
往后看,四季度市场的核心矛盾仍是海外利率与国内政策。海外方面,若10年期美债收益率回落,前期跌幅较大的成长方向有望迎来修复窗口。国内方面,四季度增量政策仍是市场的重要支撑,后续需重点跟踪10月下旬三季报披露、年内余下的议息会议,以及四季度政策定调。
债券市场回顾与展望
近期长短端利率同步下行。截至10月26日,10年国债收益率降至1.64%,1年期降至1.18%附近。
短期来看,债市仍面临两大不确定性因素:一是输入性通胀压力仍未完全缓解;二是海外地缘冲突和美债收益率波动仍会持续传导,若美债收益率继续上行,将对国内债市形成外部压力。但中长期宽松货币政策、内需不足、经济基本面尚未企稳的逻辑尚在,债市或延续近期宽幅震荡行情。仅从大类资产性价比角度来看,国内债券性价比稍劣于权益市场。
总体而言,在我国物价低位、内需疲弱、外需不确定性仍存的大环境下,货币政策有协同发力的需求。在对冲外部扰动的和刺激内需之下,资金面预计均衡偏宽,利率或将维持低位震荡。长期而言,货币政策的适度宽松基调未变,央行明确将“促进物价合理回升”作为重要考量,并可能通过降准、MLF 利率下调等工具维持流动性充裕。此外,消费刺激政策(如消费品以旧换新补贴)和基建投资加码(超长期特别国债8000亿元用于“两重”项目)将支撑内需,推动利率维持低位震荡。
地产市场回顾与展望
投资端:降幅扩大。2026年1-9月累计开发投资完成额同比下降20.6%,降幅较1-8月扩大0.7个百分点,9月单月开发投资完成额同比下降27.2%,降幅较8月扩大1.1个百分点。
开工端:房屋新开工、竣工指标全面承压。2026年1-9月累计新开工面积同比下降24.9%,降幅较1-8月扩大0.1个百分点,9月单月新开工面积同比下降26.1%,跌幅较上月收窄4.4个百分点。2026年1-9月累计竣工面积同比下滑25.1%,降幅较1-8月扩大1.4个百分点。
销售端:房地产销售面积跌幅扩大。2026年1-9月全国商品房累计销售面积同比下降13.2%,较1-8月跌幅扩大1.1个百分点。单月来看,9月单月商品房销售面积同比下降22.6%,跌幅较上月扩大7.2个百分点。2026年1-9月全国商品房累计销售金额同比下降13.9%,较1-8月跌幅扩大0.9个百分点。9月单月销售金额同比下降21.1%,跌幅较上月扩大8.3个百分点。
政策方面,9月29日,财政部、人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,自10月1日起对居民新发放商业性个人住房贷款购买首套住房实施财政贴息,覆盖新房与二手房,贴息标准为年化1个百分点、期限最长5年,为中央财政首次对房贷贴息。
制度层面,“828”商品住房销售制度改革实施细则加快落地,北上广深等七城已出台配套办法;叠加9月末全国统一落地的购房贴息,政策发力点由供给端转向需求端,国庆假期多地新房认购明显回暖。
当前政策空间充裕,具备稳定房地产市场的现实条件。全国来看,短期内销售端更多将体现为结构性修复,低基数与贴息落地有望带动销售同比跌幅收窄,但库存去化与二手房价调整仍在延续,总量回升空间有限。
2026年11月以前各类指数和策略表现分析
各指数表现及归因分析
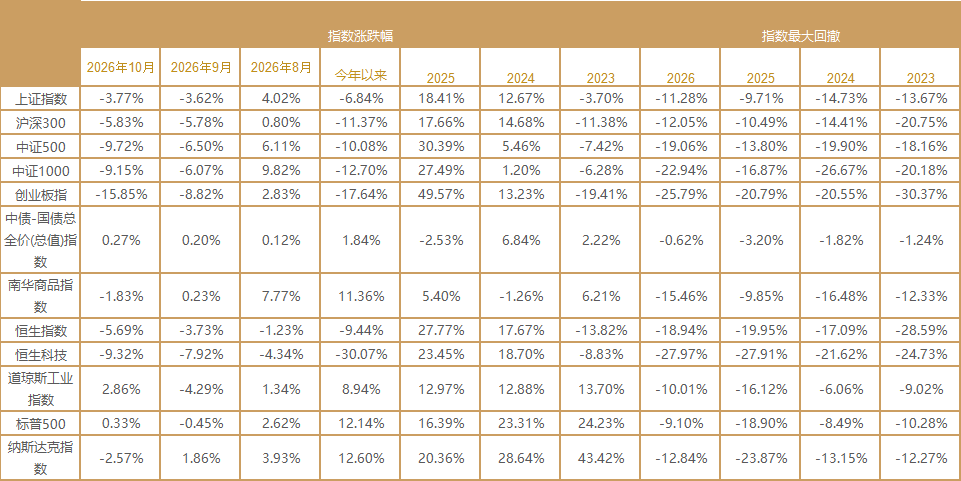

A股方面,科技成长回调幅度最大,创业板指跌15.85%,上证指数仅跌3.77%;美联储重启加息、美债收益率升至5%以上压制高估值,叠加获利回吐与杠杆资金减少,市场缩量调整。港股方面,恒指跌5.69%、恒生科技跌9.32%,恒指权重中金融、能源红利股较抗跌,故跌幅远小于恒生科技。美股方面,道指涨2.86%、标普500涨0.33%,纳指跌2.57%,油价上行提振能源,利率升温压制科技。
股票策略表现及归因分析

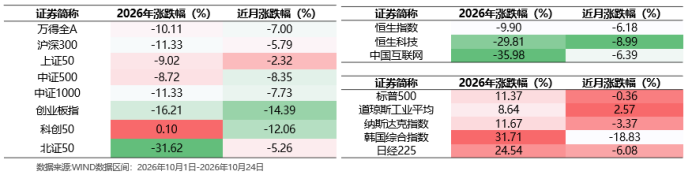
10月三地市场同步走弱,调整幅度显著加大。海外方面,月初美联储9月会议纪要偏鹰,但随后核心PCE低于预期、9月非农就业大幅降温,市场对10月加息预期从70%快速降至20%以内,美债收益率回落一度推动美股反弹。然而下旬AI资本开支回报担忧升温,企业债利率持续走高,科技股遭集中抛售,纳斯达克指数10月下跌3.37%。港股方面,受海外高利率环境延续、南向资金转为净流出及科技板块估值消化压力三重压制,恒生指数下跌6.18%,恒生科技指数下跌8.99%。A股方面,节后受美债利率高企、FCC限制隐忧及科技板块筹码集中度偏高影响,电子、通信等前期强势赛道大幅调整,叠加三季报披露期市场情绪谨慎,创业板指下跌14.39%,科创50指数下跌12.06%。
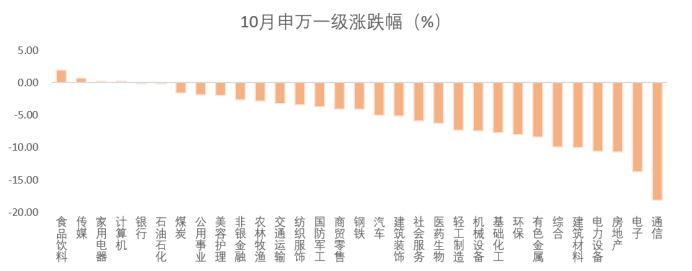
总体看下跌行业居多,市场受到美债收益率居高不下以及AI资本开支回报担忧的影响承压,食品饮料、传媒、家用电器领涨。表现较弱的板块为通信、电子、房地产等板块。

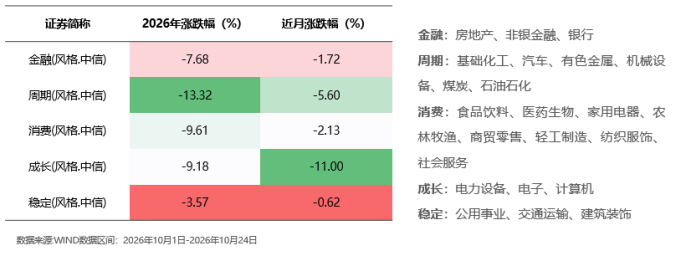
风格层面,由于美联储加息以及美债收益率的影响,全球科技集体调整,成长、周期风格跌幅较大,稳定风格相对平稳。
程序化期货策略表现及归因分析

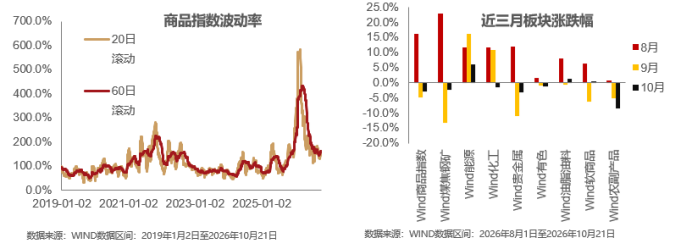
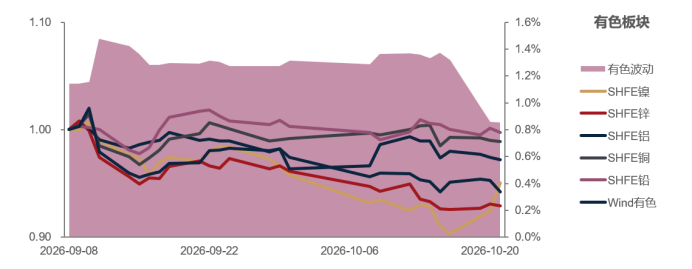
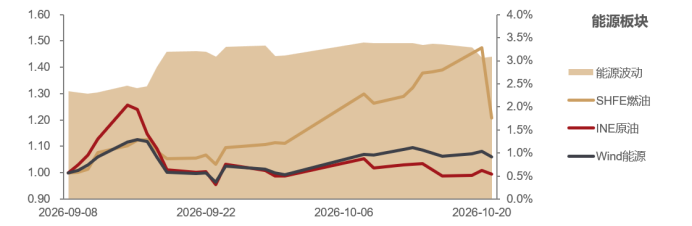
10月商品市场分化加剧。能源独强,中东冲突升级、红海受阻推升欧洲天然气价至2022年12月以来新高,带动原油及能化链上行。碳酸锂主力跌破10万元/吨,远期供应过剩预期与欧盟拟限中国混动车、新能源车出口退税下调形成共振。贵金属承压,美国CPI超预期推升加息预期,美元及美债收益率高企形成压制,白银另受电动化削弱传统需求拖累。黑色系偏弱,焦煤受煤矿复产加快与焦炭提降落地拖累,钢铁需求走弱。

阿尔法策略表现及归因分析

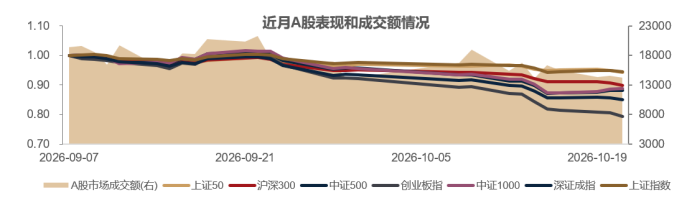
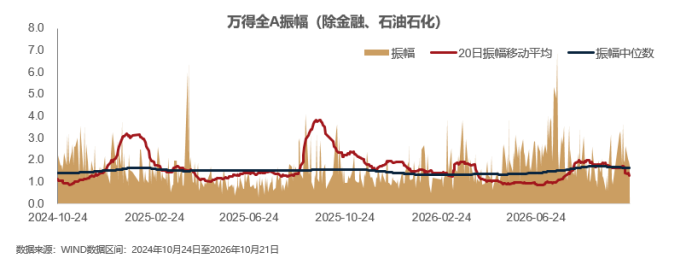
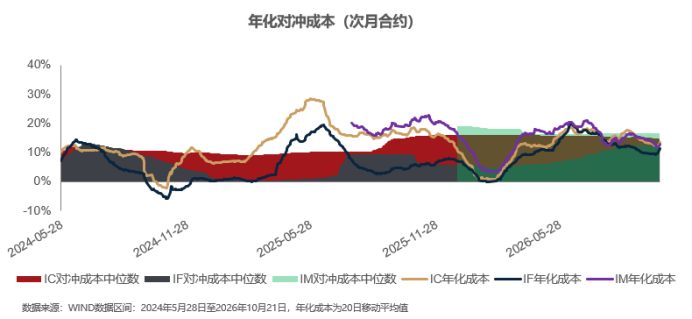
10月以来主要指数全线下跌,且跌幅显著大于9月,创业板指、科创50跌幅超12%,成长风格遭遇系统性杀估值;上证综指累计自高点跌幅超10%,科创、创业板指跌幅超20%;量能方面,相较9月(约1.88万亿)明显缩量;两融余额从3万亿高点回落至2.4-2.5万亿附近,累计流出超6000亿元,市场目前来看已进入深度调整区间。
后市策略观点
主观多头策略
8月份以来,市场没有明确且持续的投资主线,投资环境更多体现为资金博弈,对于多数主观多头基金来讲投资难度较大。从最新的宏观和产业数据来看,国内宏观经济依然偏弱,内需和国内的投资整体上依然低迷。行业层面,延续高景气的行业主要集中在电子、通信、有色金属等行业,这些行业受益于AI的发展,且出口业务占比较高。所以目前来看整个市场的投资机会大概率仍集中在科技。
宏观对冲策略
今年各类宏观事件持续冲击大类资产,市场波动明显放大,依靠宏观判断择时的操作难度大幅提升。海外加息预期反复扰动下,市场流动性边际收紧,在此背景下,宏观策略遇到策略环境的逆风期。从中长期维度判断,美联储降息是大势所趋,宏观策略长期配置逻辑未发生改变,配置优势突出。
量化多头策略
量化股票策略希望在长期累积稳定的alpha,而beta是投资过程中需要忍耐的波动。CTA策略
CTA策略是需要坚持长期配置逻辑,CTA作为一种“配置型资产”,能够通过长期持有降低整体组合波动,抵御未来不确定性。
市场中性策略
中性策略可以等到对冲成本降低,基差稳定之后再进行相应配置。阿尔法的策略特性还是没有改变的,跟其他资产低相关,低风险低波动,适合作为压舱石资产配置。
债券策略
暂且对国内债券维持中性观点,近期市场风险偏好明显回落,市场驱逐稳健类资产,纯债基金性价比重提,但请投资者适度降低收益预期。
掌握更多配置观点及产品信息,请详询客户经理。