

1-9月工业企业利润数据点评 利润维持高增
摘要:9月规模以上工业企业利润增速较前月明显回升,量价双重支撑下企业营收增速延续年内高位,单月利润同比+14.4%(8月+4.2%)明显回升,营收利润率续创年内新高。
1-9月工业企业利润数据点评
利润维持高增
10月27日,国家统计局公布2026年1-9月工业企业利润数据。
2026年1-9月份,全国规模以上工业企业实现利润总额6.03万亿元,累计同比+15.5%(1-8月+15.7%),增速较1-8月小幅回落0.2个百分点,仍保持两位数高增长。营业收入106.21万亿元,累计同比+6.6%,与前值持平。其中,9月单月利润同比+14.4%,较8月(+4.2%)明显回升,为三个月来最大单月增幅。
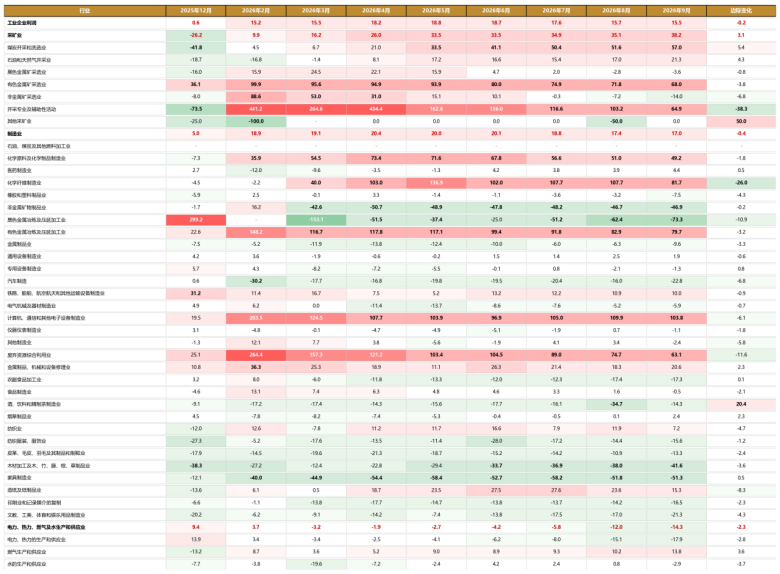
数据来源:Wind,国家统计局(2025年12月—2026年9月累计同比 %)
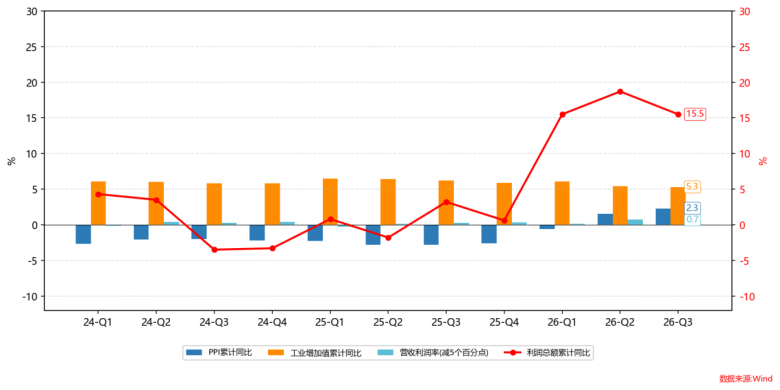
从量、价、利润率三个方面拆分工业企业利润,1-9月,规上工业增加值累计同比+5.3%,与前值持平;PPI 全部工业品累计同比+2.3%,较前值提升0.3个百分点,9月当月PPI同比+5.0%,为2022年以来最快增速,价格修复持续推进;规上工业营收利润率5.68%,同比提高0.44个百分点。量稳价升,叠加利润率同比改善,共同支撑规上工业利润保持两位数高增速。
数据来源:Wind
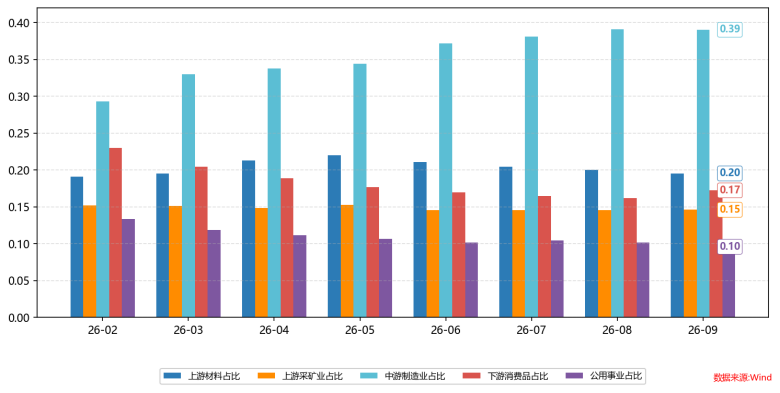
工业企业利润结构持续分化,与经济的"K"型复苏相互对应,价格上涨与高技术放量带动上游采矿与中游装备制造行业利润占比明显提升,下游消费品制造与公用事业板块占比相对偏低。
2026年1-9月,上游采矿业利润占比由去年同期的11.9%上升至14.6%(+2.8个百分点),制造业利润占比由75.7%升至75.8%(+0.1个百分点),电燃水供应业利润占比由12.5%回落至9.6%(-2.9个百分点)。总量利润份额向上游资源与中游高端制造环节集中,下游消费制造盈利份额持续偏低。值得注意的是,中游制造业存量占比虽高,但内部出现显著K型分化,高端高技术赛道贡献主要增量,传统中游行业盈利相对走弱。1-9月,高技术制造业利润同比+52.0%,占全部规上工业利润比重25.5%、较上年同期提高6.2个百分点;电子行业利润同比增长1.0倍,拉动全部规上工业利润增长9.6个百分点,是利润较快增长的重要支撑。
数据来源:Wind
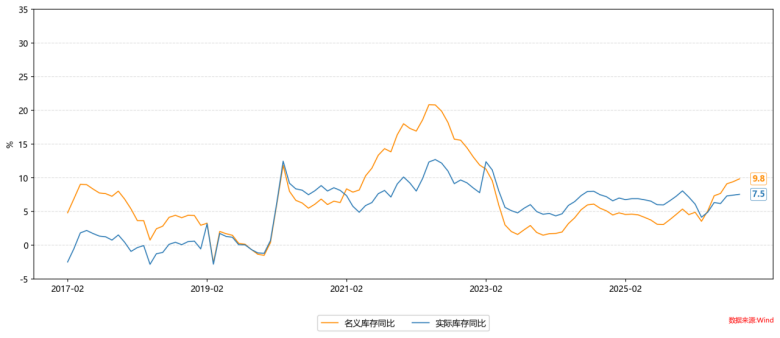
名义、实际库存继续双升。
2026年9月末,名义库存累计同比+9.8%,较前值+9.4%继续回升0.4个百分点;剔除价格来看,实际库存累计同比+7.5%,较前值+7.4%回升0.1个百分点。除了价格因素外,成本压力减轻、PPI 同比转正与终端需求温和修复或共同推动企业短期库存回补。
数据来源:Wind
二、机构观点汇总
中信证券认为,9月规模以上工业企业利润增速较前月明显回升,量价双重支撑下企业营收增速延续年内高位,单月利润同比+14.4%(8月+4.2%)明显回升,营收利润率续创年内新高。分行业看,在产业升级与AI算力需求支撑下,电子行业和高技术制造业利润延续高增,对工企利润增长形成重要支撑;在相关原材料涨价带动下,有色冶炼、化工等原材料制造业利润延续较快增长。与此同时,产成品存货累计同比延续上行、续创2022年12月以来新高,库存累积压力有所加大,部分中下游行业盈利依旧偏弱。展望后续,大宗商品价格上涨对上游企业利润仍有支撑,产业升级有望继续提振高技术制造相关企业利润,内需相关产业利润也有望随着新型政策性金融工具加速投放、实物工作量的形成而逐渐得到支撑。
中国银河证券认为,工业企业利润总量仍将保持增长,但增速或有所回落。一方面,PPI高点或已过去,依靠普遍涨价抬升收入和利润率的空间有所收窄;另一方面,AI算力、电子信息、高端装备以及铜铝等配套材料仍是较确定的增长主线,相关行业兼具需求扩张、产量增长和技术升级支撑,有望继续通过"以量补价"贡献利润。
民生银行温彬认为,下一阶段利润增速或呈现短期承压、四季度趋稳的特征。从量价率三要素看,工业生产总体平稳,价格修复对盈利的支撑进一步增强,但利润率改善幅度持续收窄,后续利润增长或更多依赖价格回升和结构性景气行业支撑。稳投资政策加快由资金投放向实物工作量转化,8000亿元新型政策性金融工具启动投放,有望带动电子信息、电气机械、高端装备及部分原材料行业需求;全球AI基础设施投资仍将支撑电子信息和装备制造产业链,但全球货币政策趋紧、美国贸易政策不确定性以及地缘政治和能源价格波动,仍可能对外需和企业成本形成扰动。
风险提示:
① 政策推进节奏低于预期,叠加外部贸易环境恶化,可能影响盈利修复的持续性;② 房地产投资持续下滑与内需相关行业恢复偏慢,可能进一步压制下游利润空间;③ 上游价格修复过快可能挤压下游利润空间,影响整体盈利改善的可持续性。以上数据基于公开信息整理,仅供参考,不构成投资建议。