

格上每日收评—2026年10月29日
摘要:今日市场三大指数集体收跌,科技成长与算力硬件方向调整、银行煤炭等红利防御逆势走强。美联储10月议息会议维持联邦基金利率3.75%—4.00%不变;商务部召开全国消费品以旧换新工作推进电视电话会议


今日市场
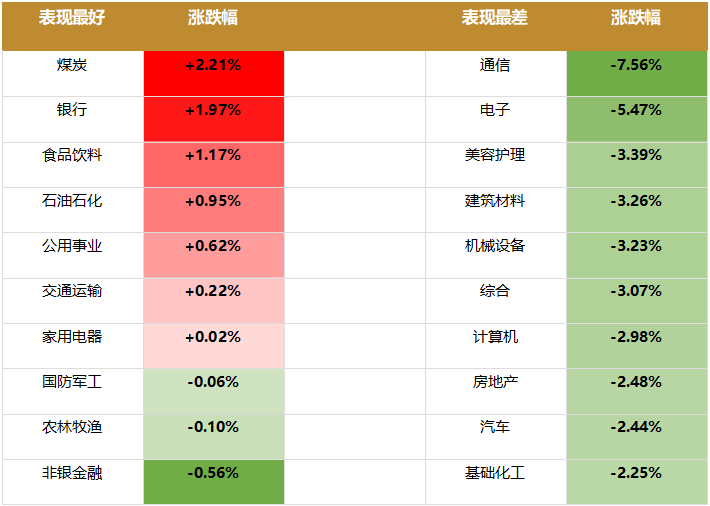
今日市场三大指数集体收跌,科技成长与算力硬件方向调整、银行煤炭等红利防御逆势走强,呈现“指数普跌、极致高低切换”的格局。沪深两市成交额1.56万亿元,较前一交易日缩量约0.07万亿元。总体上,个股跌多涨少,全市场780只个股上涨。盘面上,31个申万一级行业中有7个行业上涨,其中煤炭,银行,食品饮料行业领涨,通信,电子,美容护理行业领跌。消息面上,美联储10月议息会议维持联邦基金利率3.75%—4.00%不变;商务部召开全国消费品以旧换新工作推进电视电话会议。
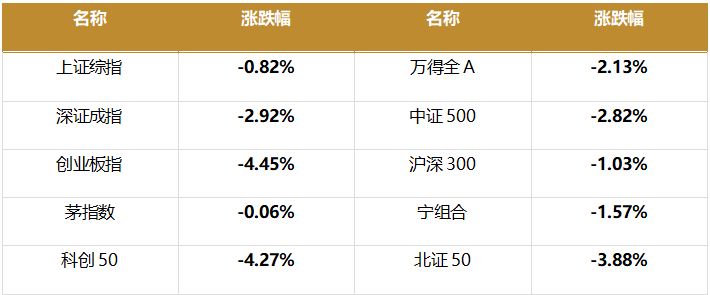
截至收盘,今日上证指数收于3651.43点,下跌0.82%,成交额为0.72万亿元;深证成指收于11138.20点,下跌2.92%,成交额为0.84万亿元;创业板指收于2517.59点,下跌4.45%。今日全市场上涨个股数量为780只,下跌个股数为4724只。
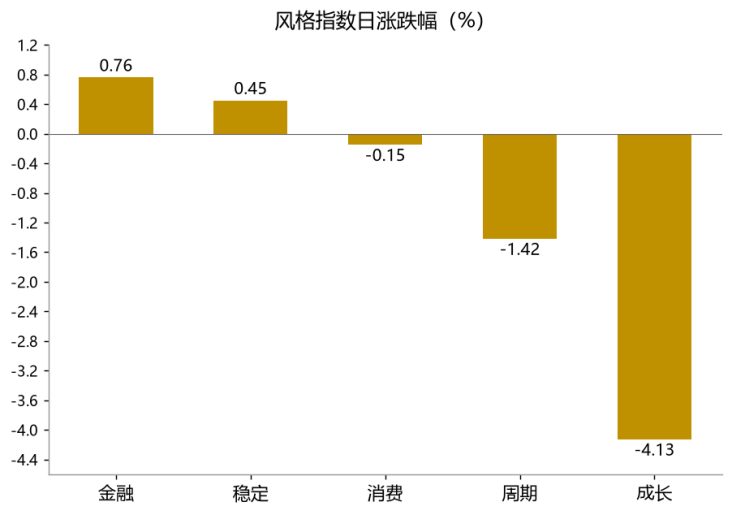
从风格指数上来看,今日各风格表现分化明显,其中金融风格的个股涨幅最大,成长风格的个股表现最弱。近期风格转换较为明显。
盘面上,31个申万一级行业中7个行业上涨、24个行业下跌,其中煤炭,银行,食品饮料行业领涨,涨幅分别为2.21%,1.97%,1.17%。通信,电子,美容护理行业领跌,跌幅分别为-7.56%,-5.47%,-3.39%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.48%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
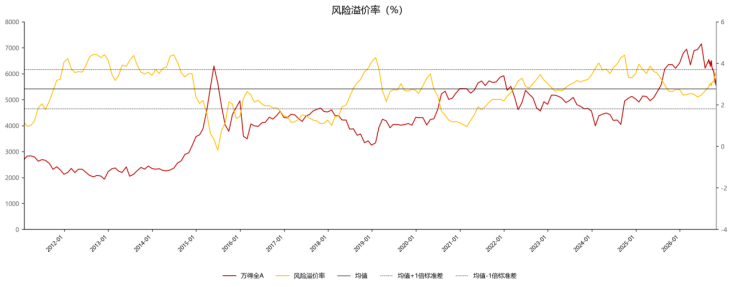
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:美联储FOMC维持利率3.75%—4.00%不变
美联储联邦公开市场委员会(FOMC)10月28日14时(美东时间)、北京时间10月29日凌晨约2时公布议息会议决议,将联邦基金利率目标区间维持在3.75%—4.00%不变(9月已重启加息25个基点、系三年多来首次),表决结果为10票赞成、2票反对——美联储理事丽莎·库克与克利夫兰联储主席贝丝·哈马克投反对票、主张本次直接加息25个基点,其中库克系2022年进入理事会以来首次投出异议票(7月与哈马克同投加息票的洛根、卡什卡利本次转为支持按兵不动)。
声明将经济活动描述由9月的“稳健增长”上调为“强劲步伐扩张”,重申“通胀仍然高企”“更多信息的积累将有助于委员会确定适当的政策立场,确保通胀及时回归2%目标”,未对12月是否加息给出明确承诺。市场定价上,CME FedWatch口径显示,决议公布后12月加息25个基点的概率升至约80%,债券交易员定价约90%。对政策敏感的2年期美债收益率决议后上行约3个基点至4.76%。新闻发布会上,主席凯文·沃什宣布改革FOMC议息频次——每年仍举行8次会议,但2027年将有一次会议聚焦货币政策战略评估、不就联邦基金利率投票且不发布政策声明,2028年此类会议增至两次,新日程自明年秋季起实施;同时重申“不存在软性通胀目标”、除非危机否则不支持前瞻指引,表示9月加息后已观察到金融与信贷条件“发生一些变化”但整体尚不能称“紧缩”,并反驳“AI投资对利率不敏感”——“利率会渗入每一道缝隙,直接或间接影响几乎所有事物”。
隔夜美股三大指数集体三连涨:道琼斯52475.10点、上涨0.19%,纳斯达克26549.85点、上涨0.27%,标普500指数7743.98点、上涨0.28%;费城半导体指数上涨1.75%、四连涨,存储股暴涨(SK海力士ADR上涨13.30%、闪迪上涨7.66%、美光上涨5.86%、西部数据上涨4.08%),纳斯达克中国金龙指数下跌1.83%;美债10年期收益率5.05%、上行6个基点,30年期5.37%、上行7个基点(Wind EDB)。
影响方向上,决议本身“中性偏鹰”——按兵不动兑现预期,但两票异议、“强劲扩张”措辞与12月加息概率上行共同确认“暂停不等于转向”;沃什削减议息频次的改革在中长期降低政策沟通频率、或放大单次会议的信息权重。北京时间10月29日夜间至30日凌晨公布的美国三季度GDP初值与9月PCE物价指数,是12月加息定价的关键检验;对A股而言,高利率预期压制长久期成长股估值,是今日算力硬件深度杀跌的重要背景。
新闻二:商务部召开全国消费品以旧换新工作推进电视电话会议
商务部10月29日召开全国消费品以旧换新工作推进电视电话会议,会议指出2026年以来消费品以旧换新政策实施带动相关品类销售额超2万亿元、惠及超2.5亿人次,有力推动消费增长、助力转型升级、畅通循环利用;会议要求各地区“盯住关键环节、拿出更实举措”,结合本地实际加强部门协同联动、创新打造线下消费场景、加快补贴兑付,保障全年工作圆满收官——指向四季度消费政策冲刺与真金白银补贴兑付提速。
配套数据上,央行10月28日发布的《2026年三季度金融机构贷款投向统计报告》显示:三季度末金融机构人民币各项贷款余额283.44万亿元、同比增长4.8%,科技领域信贷高速增长——科技型中小企业贷款余额同比增长20.1%(获贷企业30.73万家、获贷率51.1%)、高新技术企业贷款余额同比增长17.2%,科创金融供给结构性扩张特征明显。政策意图上,以旧换新是2026年“扩内需、促消费”的核心抓手之一,本次会议重在收官冲刺与兑付提速,与10月20日发改委“扩内需战略实施方案”部署相衔接;央行报告则印证“金融活水精准滴灌科技创新”的政策取向,与四部门集成电路、工业母机所得税优惠以及新型政策性金融工具(本日新华社报道三家政策性银行8000亿元额度全部投放完成、其中农发行3150亿元收官)共同构成“财政+货币+产业”协同框架。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究