

格上每日收评—2026年11月10日
摘要:今日市场三大指数集体收涨。我国公布10月进出口数据,进口同比上涨41.6%创四年半新高;国务院关税税则委员会公告继续暂停实施24%对美加征关税


今日市场
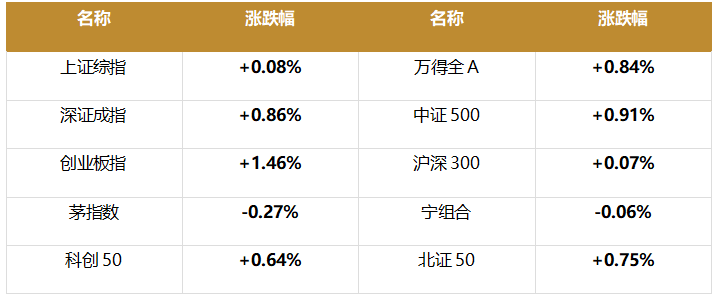
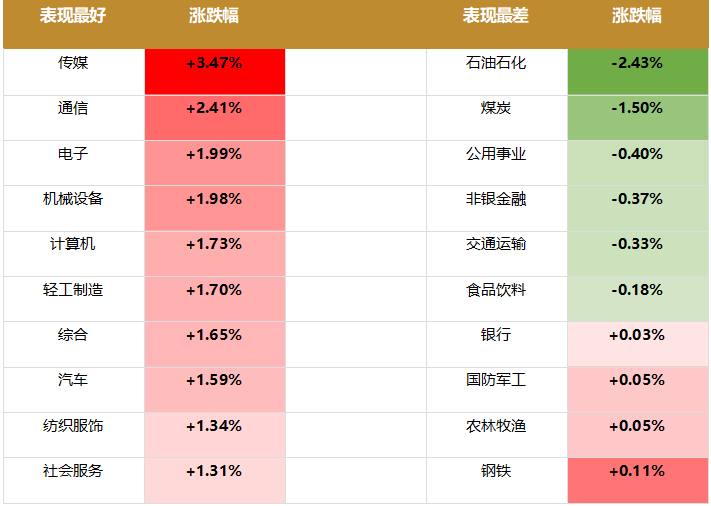
今日市场三大指数集体收涨,沪指全天窄幅震荡、尾盘微幅收红,深市与创业板指表现明显强于沪市,呈现“成长领涨、权重分化”的结构特征。沪深两市成交额1.50万亿元,较前一交易日放量约0.02万亿元。总体上,个股涨多跌少,全市场4270只个股上涨。盘面上,31个申万一级行业中有25个行业上涨,其中传媒,通信,电子行业领涨,石油石化,煤炭,公用事业行业领跌。消息面上,海关总署公布10月进出口数据,进口同比上涨41.6%创四年半新高;国务院关税税则委员会公告,自11月10日起2个月内继续暂停实施24%对美加征关税、保留10%。
截至收盘,今日上证指数收于3663.72点,上涨0.08%,成交额为0.67万亿元;深证成指收于11241.54点,上涨0.86%,成交额为0.83万亿元;创业板指收于2494.40点,上涨1.46%。今日全市场上涨个股数量为4270只,下跌个股数为1148只。
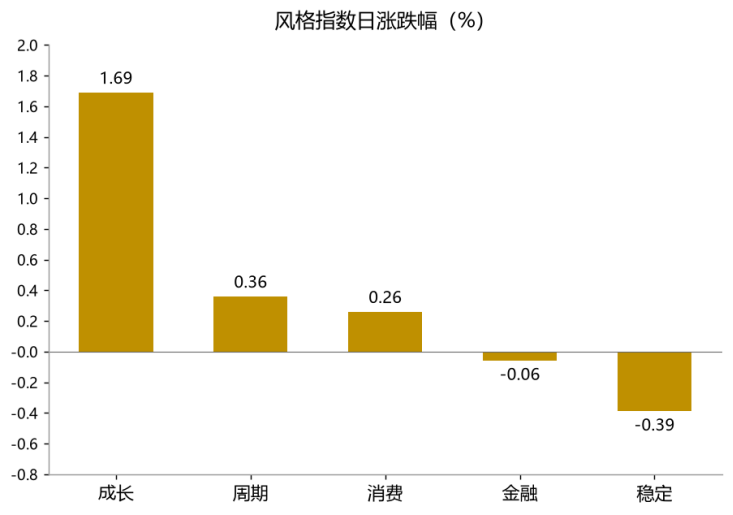
从风格指数上来看,今日各风格表现分化明显,其中成长风格的个股涨幅最大,稳定风格的个股表现最弱。近期风格转换较为明显。
盘面上,31个申万一级行业中25个行业上涨、6个行业下跌,其中传媒,通信,电子行业领涨,涨幅分别为3.47%,2.41%,1.99%。石油石化,煤炭,公用事业行业领跌,跌幅分别为-2.43%,-1.50%,-0.40%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.38%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
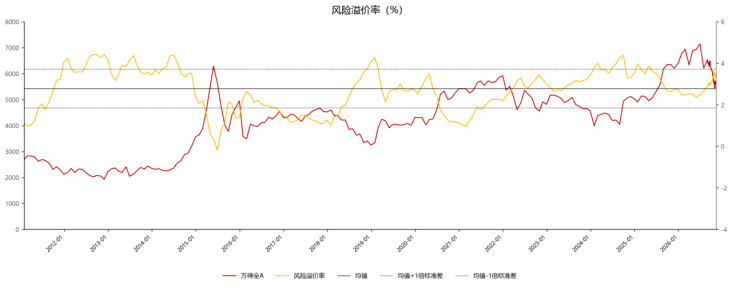
(注:风险溢价率数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:我国公布10月进出口数据进口创四年半新高
海关总署11月10日公布10月进出口数据。以美元计,10月出口同比上涨35.2%(前值上涨36.3%,小幅放缓但仍处高位);进口同比上涨41.6%,大超市场预期(约33.9%)与前值(31%),创2021年5月以来新高;单月贸易顺差1052.8亿美元,较前值1335.3亿美元收窄282.5亿美元。
以人民币计,10月进出口总值4.87万亿元,同比上涨31.2%;其中出口2.79万亿元,同比上涨28.7%;进口2.08万亿元,同比上涨34.7%;贸易顺差7127.8亿元(前值9059.7亿元)。前10个月累计,货物贸易进出口总值44.81万亿元,同比上涨20%;其中出口25.99万亿元,同比上涨17.6%;进口18.82万亿元,同比上涨23.6%;截至10月,进口、出口均已连续6个月保持两位数增长。
结构亮点方面,10月集成电路出口395.94亿美元,同比上涨137.1%;稀土出口8223.99万美元,同比上涨45%;汽车出口196.92亿美元,同比上涨37.6%;手机出口175.69亿美元,同比上涨13.2%;芯片与计算机零部件单独贡献今年迄今出口金额同比增量约40%,数据中心建设热潮带动相关产品价格大幅攀升。
出口延续高景气验证外需韧性,进口大增反映内需补库与AI硬件产业链备货共振;顺差收窄边际缓和国际收支与汇率压力,今日人民币兑美元中间价报6.7167、较前一交易日调升21个基点。
新闻二:国务院关税税则委员会11月10日起2个月内继续暂停实施24%对美加征关税、保留10%
国务院关税税则委员会发布公告,自2026年11月10日13:01起实施:2个月内,继续暂停实施原定对美加征关税中的24%部分,保留10%的对美加征关税税率。公告同时表态:对于美方多次表示拟通过301关税替代已被判决失效的《国际紧急经济权力法》(IEEPA)项下关税,中方将继续密切关注并视情适时调整相关反制措施。政策意图上,此举落实此前中美经贸磋商“约300亿对300亿美元对等降税”安排,对冲11月10日关税暂停期到期的节点风险,为后续磋商延续缓和窗口;同时保留10%税率与“视情调整”措辞作为反制筹码。影响方向上,偏多——降低出口企业与供应链关税不确定性,利好中美贸易链;但301替代路径仍是后续主要变数。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究